Grüner Wasserstoff: Wunschtraum oder Wirklichkeit, zu teuer für den Markt? Ein umfassender Analysebericht.
Illustration © stromzeit.ch *
06.11.2026
Grüner Wasserstoff zwischen Wunschtraum und Wirklichkeit.
1. Einleitung & Ausgangslage: Historische Erwartungshaltung, Status Quo & Farbenlehre.
Die Debatte um Wasserstoff als zentraler Baustein der globalen Energiewende ist von einer tiefgreifenden Diskrepanz geprägt: Während das Gas in politischen Deklarationen und medialen Diskursen seit Jahrzehnten als schier unerschöpfliches „Allheilmittel“ gehandelt wird, offenbart der Blick auf die reale industrielle Praxis eine anhaltende Dominanz fossiler Erzeugungs- und Verbrauchsstrukturen. Um die künftige Rolle von grünem Wasserstoff objektiv zu bewerten, ist eine nüchterne Bestandsaufnahme unumgänglich. Erst die Differenzierung zwischen den physikalisch-chemischen Grundlagen, der historischen Erwartungshaltung und den realen Verbrauchs- und Erzeugungsmustern ermöglicht eine fundierte techno-ökonomische Einordnung.
1.1 Historischer Rückblick & Hype-Zyklen.
Wasserstoff wird seit vielen Jahrzehnten als „ewiger Hoffnungsträger“ der Energiewirtschaft diskutiert. Bereits in den 1980er-Jahren formulierten Vordenker weitreichende Konzepte für eine solare Wasserstoffwirtschaft. So publizierte Hermann Scheer 1987 den Sammelband „Die gespeicherte Sonne – Wasserstoff als Lösung des Energie- und Umweltproblems“. Noch früher, im Jahr 1980, skizzierten Pocrnjac und Justi unter dem Titel „Wasserstoff – Die Energie für alle Zeiten“ ein umfassendes Systemkonzept.
HISTORISCHE VISION (1980er) |
HEUTIGE INDUSTRIELLE REALITÄT |
|
Dezentrale Heizung & Kühlung |
>96% Fossile Erzeugung (Gas/Kohle) |
|
Flächendeckende Brennstoffzellen |
Rein stoffliche Nutzung |
|
Allgemeine PKW- & Bus-Mobilität |
Konzentration auf Chemie & Erdöl |
|
Unterirdische Kavernenspeicher |
Markthochlauf bei grünem H₂ stockt |
Diese historischen Entwürfe sahen eine Vollversorgung der Gesellschaft vor: Von der dezentralen Gebäudeheizung und -kühlung über den Betrieb von Brennstoffzellen in häuslichen und industriellen Stromversorgungsanlagen bis hin zum flächendeckenden Einsatz im Transportsektor. Dass diese Visionen historisch nicht kommerzialisiert werden konnten, lag primär an der fehlenden ökonomischen Konkurrenzfähigkeit gegenüber billigen fossilen Energieträgern sowie an unterschätzten Wirkungsgradverlusten und hohen Infrastrukturkosten. Erst die klimawissenschaftliche Notwendigkeit der Dekarbonisierung in Kombination mit gesunkenen Erzeugungskosten für Photovoltaik- und Windstrom hat diesem Konzept einen neuen Impuls verliehen.
1.2 Status Quo der globalen und nationalen Wasserstoffnutzung.
Die heutige industrielle Realität zeigt, dass Wasserstoff kein neuartiger Energieträger ist, sondern seit Jahrzehnten in massiven Mengen als industrieller Rohstoff genutzt wird. Der globale Jahresbedarf lag 2018 bei rund 70 Millionen Tonnen (entspricht einem Äquivalent von etwa 3.600 TWh Strombedarf bei vollständiger Elektrolyse) und hat sich seit 1975 vervierfacht. In Deutschland liegt der jährliche Wasserstoffbedarf derzeit konstant bei rund 55 TWh.
Über 96 % der weltweiten Produktion basieren aktuell auf fossilen Energieträgern:
- 76 % werden durch die Dampfreformierung von Erdgas (Steam Methane Reforming, SMR) gewonnen.
- 23 % stammen aus der Kohlevergasung (insbesondere in China).
- Unter 1 % entfallen auf erneuerbare Energien oder fossile Verfahren mit Kohlenstoffspeicherung (CCS).
Die Hauptanwendungsgebiete beschränken sich derzeit fast ausschliesslich auf den stofflichen Einsatz in der chemischen Industrie (Synthese von Ammoniak für Düngemittel sowie Methanol) und in Erdölraffinerien zur Entschwefelung fossiler Kraftstoffe.
1.3 Die Farbenlehre des Wasserstoffs.
In der Transformation des Energiesystems wird Wasserstoff nach seinen Herstellungsverfahren und den damit verbundenen Umweltauswirkungen in einem Farbschema klassifiziert:
- Grauer Wasserstoff: Erzeugung aus Erdgas mittels Dampfreformierung. Dabei entstehen pro Kilogramm Wasserstoff rund 10 kg CO2, die ungesteuert in die Atmosphäre emittiert werden.
- Brauner / Schwarzer Wasserstoff: Gewinnung durch Vergasung von Braun- bzw. Steinkohle mit extrem hohen spezifischen CO2-Emissionen.
- Blauer Wasserstoff: Fossile Erzeugung (Dampfreformierung) kombiniert mit CO2-Abscheidung und -Speicherung (CCS). Analysen (u. a. von Howarth & Jacobson) weisen darauf hin, dass flüchtige Methanemissionen entlang der Erdgas-Lieferkette die Vorketten-Emissionsbilanz massiv verschlechtern können. Das Umweltbundesamt (UBA) schätzt die reale Emissionsreduktion gegenüber grauem Wasserstoff oft auf lediglich 20–25 %.
- Türkiser Wasserstoff: Thermische Zersetzung von Methan (Methanpyrolyse) unter Luftabschluss in festen Kohlenstoff und Wasserstoff.
- Pinker / Roter Wasserstoff: Elektrolyse unter Einsatz von Strom aus Kernkraftwerken.
- Gelber / Oranger Wasserstoff: Erzeugung mittels Graustrommix oder aus biogenen Reststoffen (Biomasse).
- Weisser (Geogener) Wasserstoff: Natürlich vorkommende unterirdische Wasserstofflagerstätten. Eine Analyse der Heinrich-Böll-Stiftung (Stefan Kramer) kommt zu dem Schluss, dass geogener Wasserstoff aufgrund hoher geologischer Unsicherheiten, unklarer Förderkosten und langwieriger Erschliessungszeiten nach dem Grundsatz „too little, too late“ agiert und keinen zeitnahen Beitrag zum Markthochlauf leisten kann.
- Grüner Wasserstoff: Elektrochemische Wasserspaltung (Elektrolyse), bei der ausschliesslich Strom aus erneuerbaren Energien (Windenergie, Photovoltaik) eingesetzt wird.
Wasserstoff-Farbe |
Herstellungsverfahren / Primärenergie |
CO2-Fussabdruck / Umweltbilanz |
Techno-ökonomischer Status & Kritik |
|
Grau |
Dampfreformierung von Erdgas |
Hoch (~10 kg CO2 / kg H2) |
Industrieller Standard; kostengünstig (~2 €/kg), jedoch stark klimaschädlich. |
|
Braun / Schwarz |
Kohlevergasung (Braun-/Steinkohle) |
Sehr hoch (>10 kg CO2 / kg H2) |
Weit verbreitet in China; höchste Treibhausgasintensität. |
|
Blau |
Dampfreformierung mit CCS |
Mittel bis hoch (abhängig von CCS-Rate & Methanleckagen) |
Wegen Methan-Emissionen (Howarth/Jacobson) umstritten; laut UBA oft nur 20–25 % Emissionsreduktion. |
|
Türkis |
Methanpyrolyse (festes C) |
Gering bis mittel (sofern Strom regenerativ) |
Technologisch in der Erprobung; unklare Märkte für festen Kohlenstoff. |
|
Pink / Rot |
Elektrolyse mit Atomstrom |
Gering im Betrieb (Kernenergie-Risiken) |
Abhängig von nationalen Atomkraft-Strategien; politisch stark umstritten. |
|
Orange |
Biogene Prozesse / Biomasse |
Neutral bis gering |
Mengenmässig stark durch verfügbare Biomasse-Reststoffe begrenzt. |
|
Weiss (Geogen) |
Natürliche Vorkommen im Erdreich |
Unklar (mögliche Fördermethoden-Risiken) |
Geologische Vorkommen unsicher; Expertenurteil: „too little, too late“. |
|
Grün |
Wasser-Elektrolyse mit Erneuerbaren |
Nahezu null im Betrieb (Vorkette der PV/Wind-Anlagen zu beachten) |
Zielzustand der Transformation; derzeit kapitalintensiv (5–8 €/kg) und knapp. |
Die heutige Energiewirtschaft basiert fast vollständig auf fossilem, grauem Wasserstoff. Der Übergang zu einer grünen Wasserstoffwirtschaft scheitert kurzfristig nicht an einem Mangel an Anwendungsvisionen, sondern an den technologischen und ökonomischen Engpässen bei der Skalierung der Elektrolysekapazitäten.
Illustration © stromzeit.ch *
2. Technologie, Elektrolyseverfahren & technologische Engpässe.
Die Herstellung von grünem Wasserstoff basiert auf der elektrochemischen Aufspaltung von Wasser in seine Grundbestandteile Wasserstoff und Sauerstoff. Wie schnell und zu welchen Kosten der Markthochlauf gelingen kann, wird im Kern durch die Thermodynamik der elektrochemischen Reaktion, die Dynamik des Teillastverhaltens sowie werkstofftechnische Limitationen der Elektrolyseure bestimmt.
2.1 Vergleich der Elektrolyseverfahren.
Für den industriellen Einsatz stehen vier primäre Elektrolyserouten im Fokus, die sich in ihren Betriebstemperaturen, Materialien und operativen Eigenschaften grundlegend unterscheiden:
- Alkalische Elektrolyse (AEL): Das älteste und am weitesten ausgereifte Verfahren. Es nutzt flüssige Kalilauge (KOH) als Elektrolyt. AEL-Systeme bieten niedrige Investitionskosten (CAPEX), weisen jedoch Einschränkungen beim dynamischen Teillastverhalten auf und erfordern voluminösere Grundflächen.
- Polymer-Elektrolyt-Membran-Elektrolyse (PEM): Basiert auf einer hauchdünnen, festen Protonenaustauschmembran. PEM-Elektrolyseure eignen sich hervorragend für die Kopplung mit fluktuierenden erneuerbaren Energien (Wind und PV), da sie extrem schnelle Lastwechsel erlauben. Der gravierende Nachteil liegt in der Abhängigkeit von teuren und seltenen Edelmetallen.
- Festoxid-Elektrolyse (SOEC / Hochtemperatur): Arbeitet bei hohen Temperaturen (700–850 °C) und nutzt Wasserdampf statt flüssigem Wasser. Sie erreicht durch die Einbindung externer Industrieabwärme hervorragende elektrische Wirkungsgrade von über 85 %, ist jedoch thermisch träge und stellt höchste Anforderungen an die Keramikwerkstoffe.
- Anionen-Austausch-Membran (AEM): Ein neuartiger Hybridansatz, der die Vorteile der PEM-Flexibilität mit den günstigen, edelmetallfreien Materialien der alkalischen Elektrolyse verbinden soll, sich jedoch noch in einem frühen Kommerzialisierungsstadium befindet.
Verfahren |
Arbeitstemperatur |
Wirkungsgrad (HHV/LHV) |
Teillastverhalten / Flexibilität |
Kritische Rohstoffe |
Technologischer Reifegrad (TRL) |
|
AEL (Alkalisch) |
60 – 90 °C |
62 – 70 % |
Mässig; langsamer Kaltstart, eingeschränkter Teillastbereich |
Nickel, Stahl (keine Edelmetalle) |
TRL 9 (Kommerziell) |
|
PEM (Polymermembran) |
50 – 80 °C |
65 – 75 % |
Exzellent; sehr schnelle Reaktionszeiten, hoher Teillastbereich |
Iridium (Anode), Platin (Kathode), Titan |
TRL 8 – 9 (Markthochlauf) |
|
SOEC (Hochtemperatur) |
700 – 850 °C |
> 85 % (bei Abwärmenutzung) |
Träge; erfordert kontinuierlichen Wärmeeintrag, begrenzte Lastwechsel |
Seltene Erden, Nickel, spezielle Keramiken |
TRL 6 – 7 (Demonstration) |
|
AEM (Anionenmembran) |
40 – 60 °C |
60 – 70 % |
Gut bis sehr gut |
Nicht-Edelmetalle (Entwicklungsziel) |
TRL 4 – 5 (Labor / Pilot) |
Illustration © stromzeit.ch *
2.2 Energetische Bilanzierung & Umwandlungsverluste.
Entlang der gesamten Wertschöpfungskette von grünem Wasserstoff treten physikalisch bedingte Umwandlungsverluste auf. Diese bestimmen die Gesamteffizienz des Energiesystems:
STROM-ZU-STROM-KETTE (Langzeitspeicher):
[ Erneuerbarer Strom 100% ] ──> [ Elektrolyse ] ──> [ Kompression/Speicher ] ──> [ Rückverstromung ] ──> [ Nutzstrom 31 - 36% ]
MOBILITÄTS-KETTE (Brennstoffzelle):
[ Erneuerbarer Strom 100% ] ──> [ Elektrolyse ] ──> [ Logistik & Betankung ] ──> [ Brennstoffzelle ] ──> [ Antrieb 18 - 24% ]
- Power-to-Gas-to-Power (Rückverstromungskette): Bei der Umwandlung von erneuerbarem Strom in Wasserstoff, dessen Speicherung und anschliessender Rückverstromung in \H2-ready-Gaskraftwerken oder Brennstoffzellen liegt der Gesamtwirkungsgrad (Round-Trip Efficiency) lediglich bei 31 bis 36 %.
- Brennstoffzellen-Fahrzeuge: Über die gesamte Kette vom Erzeuger bis zum Rad verbleibt bei wasserstoffbasierten Antrieben ein Gesamtwirkungsgrad von nur 18 bis 24 %.
Elektrochemisch lässt sich das Betriebsverhalten über die Stromspannungskennlinie (Polarisationskurve) beschreiben. Die reversible Zellspannung unter Standardbedingungen beträgt V_rev \approx 1,23 V, während die thermoneutrale Spannung (bei der die Reaktion ohne externe Wärmeaufnahme oder -abgabe abläuft) bei V_tn \approx 1,48 V liegt. Reale Elektrolyseure arbeiten jedoch bei Zellspannungen von 1,8 V bis 2,2 V.
Die Differenz zwischen der Anregungsspannung und V_tn resultiert aus Überspannungsverlusten (Overpotentials):
- Aktivierungsüberspannungen: Energiebarrieren der elektrochemischen Ladungsübertragung an den Elektrodenoberflächen.
- Ohmschen Verlusten: Wiederstände beim Ionen-Transport durch die Membran bzw. den Elektrolyten und beim Elektronen-Transport in den Stromkollektoren.
- Massen-Transport-Verlusten: Konzentrationspolarisation bei hohen Stromdichten durch gehemmten Abtransport der Gasblasen (H2, O2).
Diese Überspannungen wandeln die zugeführte elektrische Energie direkt in Verlustwärme um. Anlagenbetreiber stehen daher vor einem fundamentalen Trade-off:
- Betrieb bei niedriger Stromdichte (nahe V_t): Höherer Wirkungsgrad und geringere spezifische Stromkosten (OPEX), jedoch sinkt die Produktivität pro Zellfläche, was grössere Stacks und massiv höhere Investitionskosten (CAPEX) erfordert.
- Betrieb bei hoher Stromdichte: Hohe Wasserstoffproduktivität pro Zelle bei kleineren, günstigeren Stacks, jedoch sinkt der elektrische Wirkungsgrad drastisch, was die Strombetriebskosten pro Kilogramm H2 maximiert.
2.3 Edelmetall-Knappheit & Technologische Innovationen.
Der globale Hochlauf der PEM-Elektrolyse stösst auf ein massives Rohstoffnadelöhr: Iridium. Dieses extrem seltene Platingruppenmetall wird an der Anode als Katalysator eingesetzt, um den sauren Umgebungsbedingungen und hohen Spannungen der Sauerstoffevolution (OER) standzuhalten.
Die weltweite Fördermenge von Iridium beträgt lediglich 7 bis 9 Tonnen pro Jahr. Bei derzeitigen Standard-Ladezeiten von 1 bis 2 mg Iridium pro cm^2 Zellfläche benötigt ein PEM-Elektrolyseur mit 1 GW Leistung Iridium im Wert von rund 60 Millionen US-Dollar. Rechnet man weltweite Ausbaupfade hoch (z. B. 1.800 Grossanlagen), würde allein der Iridiumbedarf die weltweite Gesamtförderung von über 180 Jahren beanspruchen.
HERKÖMMLICHE PEM-ANODE |
SMALLTECH NANOFASER-INNOVATION |
|
Iridium-Paste auf Membran |
Carbon-Nanofasern auf Titan |
|
Ungenutztes Iridium im Innern |
3D-Faserstruktur (30x Fl.) |
|
Bedarf: 1-2 mg Iridium/cm² |
Ultra-dünne Pt/Ir-Schicht |
|
Kosten: ~$60 Mio. / GW |
Bedarf: 0,1 mg Iridium/cm² |
|
Kosten: ~$3 Mio. / GW |
Eine bahnbrechende Innovation zur Überwindung dieser Hürde stellt die Entwicklung des schwedischen Startups Smalltech dar. Statt Iridium-haltige Pasten flächig aufzugiessen, züchtet Smalltech dreidimensionale Kohlenstoff-Nanofasern auf einem Titansubstrat. Diese Faserstruktur – 14.000-mal dünner als ein menschliches Haar – vergrössert die nutzbare Oberfläche um das 30-Fache (Catalyst Coated Substrate-Ansatz). Durch Aufbringen einer ultradünnen Platinschicht als Korrosionsschutz und minimalen Iridiummengen lässt sich der Iridiumbedarf um 95 % auf 0,1 mg/cm² senken. Dies reduziert die Katalysatorkosten pro Gigawatt Leistung von 60 Millionen auf etwa 3 Millionen US-Dollar. Die Technologie befindet sich derzeit auf dem Technological Readiness Level 4 (TRL 4) und wird in Kooperation mit dem deutschen Edelmetallkonzern Heraeus von 1.000 auf über 3.000 Stunden Langzeittest ausgeweitet.
2.4 Wasserbedarf & Reinstwasser-Anforderungen.
Ein häufig vernachlässigter Aspekt der Elektrolyse ist der Wasserbedarf. Rein stöchiometrisch werden für die Aufspaltung zur Erzeugung von 1 kg Wasserstoff exakt 8,94 kg H2O benötigt. In der realen Praxis fallen durch Aufbereitungs-, Spül- und Kühlprozesse jedoch deutlich höhere Mengen an:
- PEM-Elektrolyse: 10 – 15 Liter Wasser pro kg H2.
- Alkalische Elektrolyse (AEL): 9,5 – 11,2 Liter Wasser pro kg H2.
- Hochtemperatur-Elektrolyse (SOEC): 16 – 17 Liter Wasser pro kg H2.
Zudem stellen Elektrolyseure extreme Reinheitsanforderungen an das Prozesswasser (Reinstwasser mit einer Leitfähigkeit von < 2 µS/cm bzw. im Bereich von 0,056 bis 1 µS/cm). Dies erfordert aufwendige Entsalzungs- und Filteranlagen.
Daraus ergibt sich ein geografischer Zielkonflikt: Regionen mit den höchsten Ertragspotenzialen für erneuerbaren Strom (hohe Solareinstrahlung in Südeuropa, Nordafrika, Nahost, Indien, Australien oder Chile) leiden gleichzeitig unter gravierendem Wasserstress. In Ländern wie Indien liegen nahezu 100 % aller geplanten Wasserstoffprojekte in Regionen mit hoher oder sehr hoher Wasserknappheit.
2.5 Biologische Verfahren (Dunkle Fermentation).
Neben der klassischen Wasserelektrolyse erforscht die FH Münster (Dr. Elmar Brücking) biologische Herstellungsverfahren mittels Dunkler Fermentation (Dark Fermentation). Dabei wandeln spezialisierte Mikroorganismen ohne Licht organische Reststoffe und Industrieabwässer in Wasserstoff um.
Besonders geeignet sind zucker- und stärkehaltige Abwässer aus Brauereien, Molkereien oder der Schokoladenindustrie. In einem zweistufigen Prozess erzeugen die Bakterien zunächst ein Gasgemisch aus 50–55 % kg H2 und CO2, gefolgt von einer zweiten Stufe zur Methangewinnung. Neben der Energiegewinnung wird die organische Fracht des Abwassers um 70 bis 80 % reduziert, was den Unternehmen Abwassergebühren spart. Die operativen Hürden biologischer Verfahren liegen in der hohen Empfindlichkeit der Bakterienkulturen gegenüber Desinfektionsmitteln oder Fehleinleitungen sowie der bislang fehlenden industriellen Marktreife.
Technologische Innovationen auf Stack-Ebene verringern zwar schrittweise die Materialengpässe, ändern jedoch nichts an der grundsätzlichen physikalischen Knappheit des Endprodukts, was eine strikte Verteilungseffizienz erfordert.
3. Einsatzfelder & Sektorpriorisierung: Champagner-Metapher vs. System-Rückgrat.
Angesichts hoher Umwandlungsverluste und begrenzter Erzeugungskapazitäten ist die Allokation von grünem Wasserstoff Gegenstand intensiver energetischer Analysen. Die Kontroverse spannt sich zwischen der Wahrnehmung als hochgradig unrentables Nischenprodukt und der Notwendigkeit als unverzichtbares Grundgerüst der De-Fossilisierung.
WASSERSTOFF-PRIORISIERUNG:
HOHE PRIORITÄT (Hard-to-Abate / Alternativlos) |
NIEDRIGE Priorität (Direkt-Elektrifizierung überlegen) |
|
Grundstoffchemie (Ammoniak)│ |
PKW & Leichtnutzfahrzeuge |
|
Direktreduktion Stahl (DRI) versus |
Niedertemperatur-Heizungen |
|
Langstrecken-Aviation (SAF)│ |
Städtische Linienbusse |
|
Saisonale Rückverstromung |
Regionaler Schienenverkehr |
3.1 Champagner-Metapher vs. System-Rückgrat.
In der öffentlichen Debatte wird häufig die Metapher von Claudia Kemfert (DIW) zitiert:
„Grüner Wasserstoff ist der Champagner der Energiewende – teuer, kostbar und nur für besondere Anlässe. Wer heizt schon mit Champagner, wenn es auch mit Brause geht?“
Die Metapher verdeutlicht treffend, dass der Einsatz von grünem Wasserstoff in Sektoren mit hocheffizienten elektrischen Alternativen (wie Wärmepumpen oder Elektrofahrzeugen) ökonomischer und physikalischer Unsinn ist.
Analytisch greift die Metapher jedoch zu kurz, wenn sie den Eindruck erweckt, der Gesamtzielbedarf sei mengenmässig gering. Selbst wenn man den Einsatz strikt auf alternativlose Industriebereiche beschränkt, prognostizieren die massgeblichen Big-5-Energiesystemstudien für Deutschland einen Jahresbedarf von 200 bis 460 TWh (Mittelwert ~300 TWh) an Wasserstoff. Rechnet man die Elektrolyseverluste hinzu (Faktor 1,5), erfordert dieser „reine Kernbedarf“ eine dedizierte Erneuerbaren-Strommenge von 400 bis 500 TWh – was nahezu dem derzeitigen gesamten deutschen Jahresstromverbrauch (520–530 TWh) entspricht. Wasserstoff ist somit kein Luxusgut für Nischenanwendungen, sondern das quantitative System-Rückgrat einer de-fossilisierten Industrie- und Energiewirtschaft.
3.2 Hard-to-Abate-Sektoren.
In bestimmten Industriesektoren ist der Einsatz von Wasserstoff alternativlos, da fossile Moleküle nicht durch elektrischen Strom ersetzt werden können (Hard-to-Abate-Sektoren):
- Chemische Industrie: Wasserstoff dient hier primär als stofflicher Rohstoff zur Synthese von Ammoniak (Düngerindustrie), Methanol und Basischemikalien. Die chemische Industrie ist Plug-and-Play-ready: Sobald grüner Wasserstoff zu wettbewerbsfähigen Preisen verfügbar ist, kann er ohne langwierige Prozessumstellungen direkt in bestehende Molekülketten eingespeist werden.
- Stahlindustrie: Die klassische Koks-Hochofenroute erfordert Kohlenstoff nicht nur als Energieträger, sondern essenziell als Reduktionsmittel, um dem Eisenerz (Fe2\O3) den Sauerstoff zu entziehen (unter massiver Bildung von CO2). Über die Direktreduktion (DRI) kann grüner Wasserstoff als Reduktionsmittel eingesetzt werden; als Reaktionsprodukt entsteht lediglich reiner Wasserdampf: Fe2\O3 + 3, H2 \longrightarrow 2\, Fe + 3, H2O. Das Leuchtturmprojekt SALCOS der Salzgitter AG illustriert die Transformation: Da grüner Wasserstoff vorerst knapp und teuer ist, werden die neuen Direktreduktionsanlagen fliessend umgestellt – zunächst mit Erdgas (was die CO2-Emissionen bereits drastisch senkt) und schrittweise mit steigenden H2-Beimischungen.
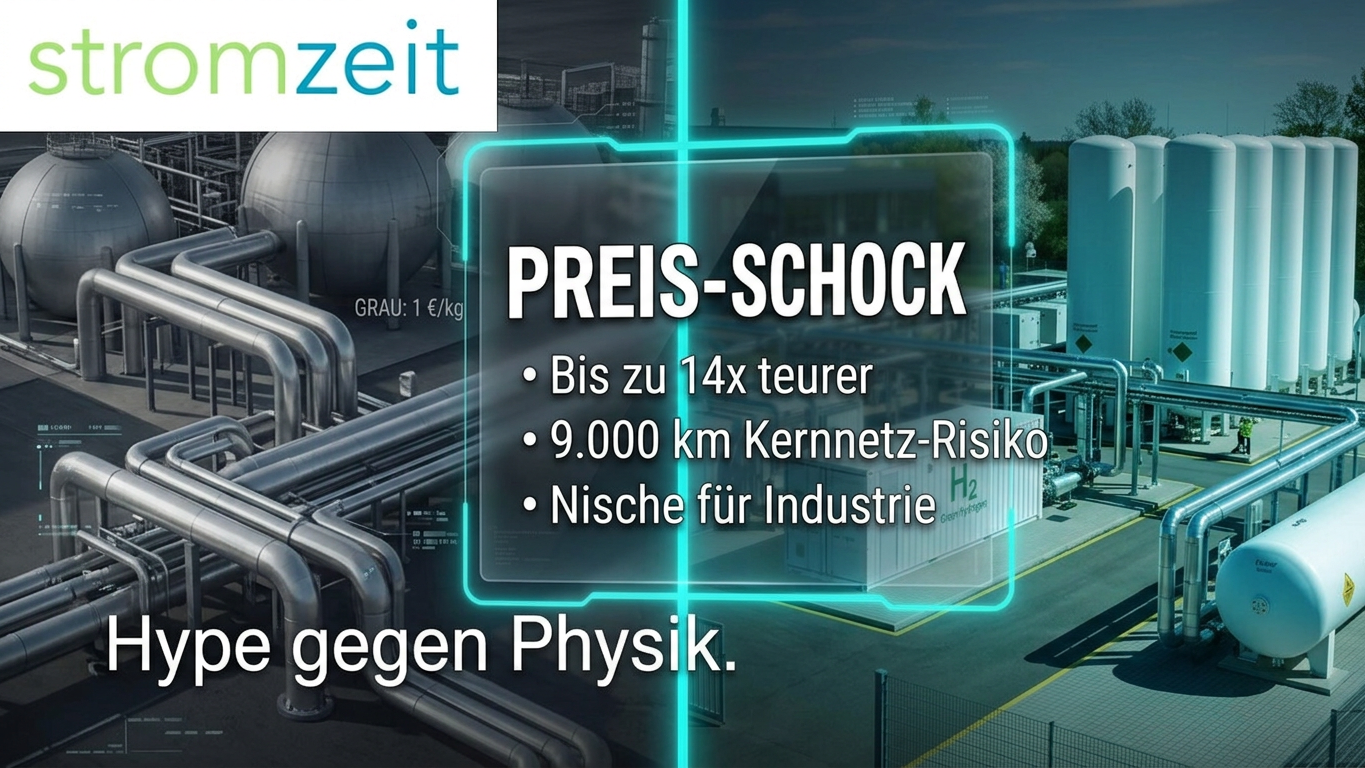
Illustration © stromzeit.ch *
3.3 Reality-Check im Verkehrssektor.
Die Zuordnung im Verkehrssektor erfolgt anhand einer strukturierten Nutzlast-vs.-Reichweiten-Matrix:
Nutzlast ^
│ [Langstrecken-Flugverkehr]
│ (Synthetische E-Fuels / SAF)
│ [Schwerlast / Fernverkehr]
│ (Wasserstoff / Brennstoffzelle)
│ [PKW / Stadtbusse]
│ (Batterie-elektrisch / BEV) └───────────────────────────────────> Reichweite
- PKW & Stadtbusse (Klare BEV-Dominanz): Aufgrund des überlegenen Gesamtwirkungsgrads von Batterie-Elektrofahrzeugen (70–80 % gegenüber 18–24 % beim Wasserstoff-Brennstoffzellen-Antrieb) hat sich der PKW-Sektor vollumfänglich zugunsten des Akkus entschieden. Auch im kommunalen ÖPNV erzwingen betriebswirtschaftliche und systemische Realitäten eine Umsteuerung: Verkehrsbetriebe wie die ÜSTRA (Hannoversche Verkehrsbetriebe AG) oder Regiobus stellen ursprüngliche Pläne für Wasserstoffbusse ein und setzen auf reine Batteriebusse, da steigende Energiedichten der Akkus selbst anspruchsvolle Überlandlinien problemlos abdecken.
Schwerlast-, Schienen-, Schiffs- und Flugverkehr: Je höher die Anforderungen an Nutzlast und Reichweite, desto eher stossen Batterien an physikalische Gewichtsgrenzen. Während im Fern-LKW-Verkehr ein harter Wettbewerb zwischen Megawatt-Charging-Batterien und Wasserstoff herrscht, ist der Luft- und Seeverkehr zwingend auf molekulare Energieträger angewiesen.
- Direkte H2-Nutzung im Flugzeug: Analysen von Airbus und der TU Braunschweig (Exzellenzcluster SE²A) zeigen, dass flüssiger Wasserstoff (LH2) wegen seines grossen Volumens völlig neue Flugzeugdesigns (Rumpf-Tanks) erfordert. Dies ist technisch allenfalls auf Kurz- und Mittelstrecken denkbar.
- Sustainable Aviation Fuels (SAF): Auf der Langstrecke führt kein Weg an synthetischen e-Fuels vorbei. Obwohl deren Kaskadenwirkungsgrad extrem niedrig ist (nur etwa 1/4 bis 1/5 der Effizienz eines Elektroantriebs), erzwingt die erforderliche Energiedichte im interkontinentalen Flugverkehr den Einsatz dieser strombasierten Kohlenwasserstoffe.
3.4 Energiesystem & Stromversorgung.
Im Elektrizitätssektor übernimmt Wasserstoff die kritische Funktion der saisonalen Langzeitspeicherung. Zur Überbrückung von Dunkelflauten (mehrwöchige Phasen ohne Wind- und Sonneneinstrahlung im Winter) sind Batteriespeicher ökonomisch und kapazitiv nicht skalierbar. H2-ready-Gaskraftwerke dienen hier als Rückgrat der Versorgungssicherheit, indem sie in Zeiten hoher Erneuerbarer-Überschüsse eingespeicherten Wasserstoff rückverstromen.
Die Sektorpriorisierung zeigt eindeutig, wo die Moleküle zwingend gebraucht werden. Der physikalische Transport vom Erzeuger zum Verbraucher erfordert jedoch grundlegend angepasste Logistikkonzepte.
4. Infrastruktur, Speicherung & Logistik.
Aufgrund seiner extrem geringen volumetrischen Dichte unter Normalbedingungen stellt der Transport und die Lagerung von Wasserstoff von den Erzeugungszentren zu den industriellen Verbrauchern eine immense, kapitalintensive Herausforderung dar.
4.1 Speichermethoden im Vergleich.
Für die Zwischenspeicherung stehen verschiedene physikalische und chemische Verfahren zur Verfügung:
- Druckgasspeicherung (350 / 700 bar): Standard im mobilen Sektor, jedoch energetisch aufwendig (ca. 9–12 % Energieaufwand für die Kompression).
- Flüssigwasserstoff (LH2 bei -253 °C): Ermöglicht hohe energetische Dichten, erfordert jedoch eine kryogene Kühlung mit extrem hohem Energieeinsatz (ca. 20–30 % des Energieinhalts des Gases) sowie kontinuierliche Boil-off-Verluste.
- Unterirdische Salzkavernen: Künstlich ausgesolte Hohlräume in tiefen Salzformationen (gehäuft in Nord- und Mitteldeutschland). Sie stellen die ökonomisch und technisch einzig ausgereifte Grossspeichertechnologie für TWh-Mengen dar.
- Poren- / Aquiferspeicher: Einlagerung in porösen Gesteinsschichten ausgeförderter Erdgaslagerstätten (vorwiegend in Süddeutschland und Österreich). Hier bestehen erhebliche geochemicale und mikrobielle Risiken: Sulfate-reduzierende Bakterien können H2 in hochgiftigen Schwefelwasserstoff (H2\S) umwandeln, während methanogene Archaeen den Wasserstoff unter Einbindung von CO2 zu Methan (CH4) verstoffwechseln und damit den Speicherinhalt verunreinigen.
- LOHC (Liquid Organic Hydrogen Carriers): Einbindung des Wasserstoffs in eine ölige Trägerflüssigkeit. Dies ermöglicht den einfachen Transport in herkömmlicher Tanker-Infrastruktur bei Umgebungsbedingungen, erfordert jedoch hohe thermische Energie für die spätere Entladung (Dehydrierung).
- Metallhydride: Einlagerung von Wasserstoffatomen in das Metallgitter von Legierungen. Bietet extrem hohe volumetrische Speicherdichten bei niedrigem Druck, leidet jedoch unter hohem Eigengewicht.
Speichermedium |
Energetischer Aufwand (Kompression / Verflüssigung) |
Skalierbarkeit |
Geografische Verteilung |
Eignung & Risiken |
|
Druckgas (350/700 bar) |
Mittel (~9 – 12 % Exergieverlust) |
Begrenzt (Behältervolumen) |
Überall verfügbar |
Dezentral (Puffer, Tankstellen). |
|
Flüssig-H2 (-253 °C) |
Sehr hoch (~20 – 30 % Exergieverlust) |
Mittel bis hoch |
An Häfen / Hubs |
Zentral (Import-Terminals); Boil-off. |
|
Salzkavernen |
Niedrig (geringe Kompression) |
Extrem hoch (TWh-Bereich) |
Nord-/Mitteldeutschland |
Zentral (Saisonspeicher); technisch reif. |
|
Porenspeicher |
Niedrig bis mittel |
Hoch |
Süddeutschland / Österreich |
Mikrobielle Umwandlung zu H2\S & CH4. |
|
LOHC |
Hoch (thermische Dehydrierung) |
Hoch |
Überall transportabel |
Dezentral / Grosslogistik; hoher Wärmeaufwand. |
|
Metallhydride |
Niedrig |
Sehr gering (Gewicht) |
Überall verfügbar |
Nische / Stationär; hohes Systemgewicht. |
4.2 Transportinfrastruktur & H2-Kernnetz.
Beim Ferntransport von Wasserstoff weisen Rohrleitungen (Pipelines) gegenüber Hochspannungs-Gleichstrom-Übertragungsleitungen (HGÜ) und dem Schiffstransport massive Kostenvorteile auf. Zudem bietet ein gefülltes Pipeline-Netz durch Anpassung des Betriebsdrucks einen integrierten Pufferspeicher für das Gesamtsystem.
TRANSFORMATION ZUM H2-KERNNETZ.
Bestehendes Erdgasnetz |
Künftiges H2-Kernnetz |
|
~96% der Rohrmaterialien laut |
Umstellung schrittweise ab 2025 |
|
DVGW bereits "Wasserstoff-ready |
Nutzung moderner Molchtechnik |
|
Historisches Vorbild: Stadtgas |
Direkte Anbindung der Industrie |
Deutschland plant zur Schaffung einer flächendeckenden Transportinfrastruktur das sogenannte H2-Kernnetz. Untersuchungen des DVGW (Deutscher Verband des Gas- und Wasserfaches) belegen, dass rund 96 % der bestehenden Erdgas-Rohrmaterialien vollumfänglich wasserstofftauglich sind. Historisch gibt es dafür eine Parallele: Zwischen 1850 und 1950 basierte die städtische Gasversorgung in Deutschland auf Stadtgas, das zu über 50 % aus Wasserstoff (kombiniert mit Kohlenmonoxid) bestand. Die Umstellung erfolgt durch Reinigung und Umrüstung bestehender Leitungen mittels moderner Molchtechnik.
4.3 Internationale Importstrategien & Partnerschaften.
Da die heimische Erzeugung aus erneuerbaren Energien kapazitiv begrenzt ist, wird Deutschland projizierten Schätzungen zufolge 50 bis 70 % seines grünen Wasserstoffbedarfs importieren müssen.
IMPORT-KORRIDORE NACH DEUTSCHLAND.
SÜDEUROPA |
NORDEUROPA |
NORDWEST-AFRIKA |
ÜBERSEE |
|
(Spanien/Andalusien) |
(Schottland/Norwegen) |
(Desertec-Nachfolge) |
(Kanada, Chile, Aus.) |
|
Pipeline über Frankreich |
Offshore-Pipeline |
Pipeline/Schiff |
Schiffstransport |
|
Hohe PV- & CSP- Potenziale |
Hohe Erträge aus Offshore-Wind |
Hohe Solar- Einstrahlung |
Bindung als Ammoniak/LOHC |
|
Kurze Distanzen |
Nahost-Optionen |
Globale Partner |
DEUTSCHES H2-KERNNETZ.
Es etablieren sich vier primäre Transportkorridore:
- Pipelinenetz Südeuropa: Importe aus Spanien (Andalusien/Katalonien) mit hohen PV-Erträgen über Pipelines durch Frankreich.
- Nordsee-Pipelinekorridor: Erzeugung über gigantische Offshore-Windparks in Schottland und Norwegen mit direktem Pipeline-Anschluss nach Norddeutschland.
- Nordafrika / Nahost: Weiterentwicklung ursprünglicher Desertec-Konzepte zur Nutzung von Wüsten-Photovoltaik.
- Übersee-Schiffstransport: Importe aus Kanada, Chile oder Australien, bei denen Wasserstoff vor dem Transport chemisch in Ammoniak (NH3) oder LOHC umgewandelt und am Zielhafen gecrackt wird.
Zur Überbrückung des Preisabstands zwischen globalen Erzeugungskoordinaten und heimischen Industrieabnehmern hat die Bundesregierung das Förderinstrument H2Global ins Leben gerufen. Die Abwicklung erfolgt über die staatliche Zweckgesellschaft HINTCO mittels eines Doppelauktionsmechanismus:
- Angebotsauktion: HINTCO kauft grünen Wasserstoff auf dem Weltmarkt über langfristige 10-Jahres-Verträge zum jeweils niedrigsten Preis ein.
- Nachfrageauktion: HINTCO verkauft diesen Wasserstoff in Europa über kurzfristige Verträge an den Höchstbietenden.
- Differenzausgleich: Die verbleibende Lücke zwischen dem höheren Einkaufspreis und dem niedrigeren Verkaufspreis wird über staatliche Fördergelder ausgeglichen.
H₂Global-Marktfriktion: Trotz staatlicher Subventionierung offenbart der Markt eine tiefgreifende Koppelungs-Sperre (Offtaker Crisis). Abnehmer zögern massiv, langfristige (10-jährige) Abnahmeverträge einzugehen. Da Experten davon ausgehen, dass die globalen Erzeugungskosten für grünen Wasserstoff über das kommende Jahrzehnt durch Lernkurven und Skalierungseffekte drastisch sinken werden, fürchten Industrieunternehmen ein kritisches Lock-in-Risiko: Der Abschluss langfristiger Verträge zu heutigen Förderkonditionen könnte sie gegenüber Konkurrenten benachteiligen, die erst in einigen Jahren zu stark gesunkenen Marktpreisen einkaufen.
Diese Marktunsicherheiten schlagen direkt auf die betriebswirtschaftliche Kalkulation der Erzeugungsanlagen durch.
5. Wirtschaftlichkeit, Politik & regionale Praxis.
Der Markthochlauf von grünem Wasserstoff stockt nicht primär an der Verfügbarkeit von Anlagentechnik, sondern an einer tiefen ökonomischen Unrentabilität im Vergleich zu fossilem Erdgas.
5.1 Kostenstruktur & Strompreis-Abhängigkeit.
Die Gestehungskosten für Wasserstoff (Levelized Cost of Hydrogen, LCOH) klaffen derzeit drastisch auseinander:
- Grauer Wasserstoff: ~2,00 € pro kg H2.
- Grüner Wasserstoff (Europa): Derzeit 5,00 bis 8,00 € pro kg H2.
Die Betriebskostenstruktur der Elektrolyse wird zu rund 80 % durch die Strombezugskosten dominiert. Der Kapitalaufwand für den Elektrolyseur (CAPEX) fällt betriebswirtschaftlich nur dann ausreichend gering aus, wenn die Anlage auf sehr hohe Volllaststunden pro Jahr kommt.
WASSERSTOFF-KOSTEN-DILEMMA (LCOH IN ABHÄNGIGKEIT VON VOLLLASTSTUNDEN)
LCOH (€/kg H₂)
15 ┼ ─── [Abregelungs- / Redispatch-Strom]
│ (Prohibitive Gestehungskosten: > 12 - 15 €/kg H₂)
10 ┼
5 ┼ ─── [Wirtschaftlicher Optimum-Bereich]
│ (Hohe Auslastung: 4.000 - 5.000 h/a -> 5 - 8 €/kg H₂)
0 ┴──┬─────┬────────┬───────>
1000 3000 5000 Volllaststunden (h/a)
Dies führt zu einer wesentlichen betriebswirtschaftlichen Erkenntnis: Der häufig vorgeschlagene Einsatz von reinem Überschuss- oder Redispatch-Strom (der ansonsten abgeregelt würde) ist hochgradig unrentabel. Da solcher Strom nur an 500 bis 1.000 Stunden im Jahr anfällt, kann der Elektrolyseur seine Investitionskosten nicht amortisieren. Dies treibt die spezifischen Kosten auf prohibitive Gestehungskosten von > 12 bis 15 €/kg H2. Für einen wirtschaftlichen Betrieb (5–8 €/kg) sind mindestens 4.000 bis 5.000 Volllaststunden pro Jahr erforderlich.
Regulativer Engpass durch EU Delegated Acts: Das Erreichen dieser betriebswirtschaftlich notwendigen Auslastung wird durch die strengen Auflagen der EU-Kommission (Delegierte Rechtsakte zu RED II/III) massiv erschwert. Die Kriterien schreiben vor:
- Zusätzlichkeit (Additionality): Der Strom muss aus neuen Erneuerbaren-Anlagen stammen, die nicht länger als 36 Monate vor dem Elektrolyseur in Betrieb gegangen sind.
- Zeitliche und geografische Korrelation: Ab 2030 muss der Nachweis einer stündlichen Korrelation zwischen Erzeugung und Elektrolyse erbracht werden; zudem müssen Erzeuger und Elektrolyseur in derselben Gebotszone liegen.
Diese Vorgaben machen den einfachen Strombezug aus dem Graustromnetz rechtlich unmöglich und zwingen Betreiber zu komplexen, teuren Direktlieferverträgen (Power Purchase Agreements, PPAs) oder dem Aufbau von hybriden Wind-Solar-Batterie-Parks, was das Erreichen von 5.000 Volllaststunden erschwert.
5.2 Politische Rahmenbedingungen & Regulatory Critique.
Zur Erzeugung von Nachfrage nutzt die Politik Push- und Pull-Instrumente:
- RED II/III-Quoten: Verpflichten Raffinerien gesetzlich zur schrittweisen Ersetzung von grauem durch grünen Wasserstoff.
- Klimaschutzverträge (Carbon Contracts for Difference - CCfD): Der Staat garantiert Industrieunternehmen (z. B. in der Stahl- oder Chemiebranche) die Erstattung der Mehrkosten, die durch den Umstieg von fossilen Prozessen auf grünen Wasserstoff entstehen.
Trotz dieser Förderinstrumente übt der Deutsche Bundesrechnungshof vernichtende Kritik an der Wasserstoffstrategie der Bundesregierung. Der Rechnungshof warnt vor einem massiven Verfehlen der Ausbauziele bis 2030 und identifiziert gravierende Fehlentwicklungen:
- Mangelnde Synchronität: Angebot, Infrastruktur und Nachfrage werden zeitlich nicht aufeinander abgestimmt.
- Die "Offtaker-Krise": Es gibt kaum abnahmebereite Kunden im freien Markt, da grüner Wasserstoff ungesubventioniert bis zu fünfmal teurer ist als fossiles Erdgas.
- Fehlallokation von Fördermitteln: Es droht der Bau ungenutzter Pipeline-Infrastruktur, während gleichzeitig die heimische Erzeugung hinter den Mindestzielen zurückbleibt.
5.3 Regionale Leuchtturmprojekte & Praxisbeispiele
Anhand konkreter Industrieprojekte lässt sich die operative Umsetzung der Wasserstofftransformation im Detail nachvollziehen:
REGIONALES SEKTORKOPPLUNGS-MODELL (EAST ENERGY / G3).
Erneuerbare Erzeugung |
Regionale Wertschöpfung |
|
400 MWp PV & 200 MW Wind |
H2-Gewinnung & Methanol |
|
Pufferung via Batteriespeicher |
Abwärme an Fernwärmenetz |
|
Grünes Gewerbegebiet (200 ha)│ |
- Lingen Green Hydrogen (BP & RWE): An der BP-Raffinerie im emsländischen Lingen entsteht ein 100-MW-Grosselektrolyseur. Genutzt wird Strom aus Nordsee-Offshore-Windparks, um jährlich bis zu 11.000 Tonnen grünen Wasserstoff zu erzeugen. Das Gas wird direkt vor Ort in der Raffinerie zur Entschwefelung eingesetzt, um grauen Wasserstoff zu ersetzen.
- HYPOS & East Energy (Pommerndreieck): Im Gewerbegebiet „Pommerndreieck“ (Gemeinden Grimmen/Süderholz) entwickelt East Energy auf 200 Hektar ein zertifiziertes „Grünes Gewerbegebiet (G3)“. Die strategische Evolution des Projekts zeigt vorbildliches De-Risking: Ursprünglich rein auf die Synthese von grünem Methanol fokussiert, erweiterte East Energy sein Geschäftsmodell um eine dezentrale Wasserstoffproduktion, Abwärmeauskopplung für kommunale Fernwärmenetze und lokale Netzstützung. Durch diese funktionale Diversifizierung reduziert das Projekt seine Abhängigkeit von einzelnen Offtakern und sichert die Wirtschaftlichkeit der gekoppelten 400 MWp PV- und 200 MW Windkapazitäten ab.
- e-farm (Nordfriesland / GP JOULE) & PtX Lab Lausitz: Dezentrale Verbundprojekte, bei denen regionaler Windstrom direkt an Tankstellen und lokale Busflotten gekoppelt wird, um Wertschöpfungsketten in Transformationsregionen zu halten.
Die mikrologistischen Praxisprojekte zeigen, dass die Technologie funktioniert – die volkswirtschaftliche Skalierung scheitert jedoch am gesamtwirtschaftlichen Henne-Ei-Dilemma.
6. Fazit & Ausblick: Das Kern-Dilemma des Markthochlaufs.
Grüner Wasserstoff ist technisch ausgereift und für das Erreichen der globalen Klimaziele in der Schwerindustrie absolut unverzichtbar. Dennoch befindet sich der Markthochlauf in einer ökonomischen Lähmung. Dieses Henne-Ei-Dilemma lässt sich darauf zurückführen, dass Erzeuger nicht investieren, solange keine langfristigen Abnahmeverträge vorliegen – während potenzielle Abnehmer den Umstieg verweigern, solange grüner Wasserstoff um ein Vielfaches teurer ist als fossile Alternativen.
6.1 Synthese der Kern-Dilemmata.
Die techno-ökonomische Analyse offenbart drei ungelöste Systemwidersprüche:
- Die Offtaker-Lücke (Abnehmer-Krise): Anlagentechnik und Herstellermodelle stehen bereit, jedoch verharren Abnehmer aufgrund des drastischen Preisabstands zu Erdgas und der Furcht vor Technologie-Lock-ins in Kaufzurückhaltung. Gesetzliche Quoten (wie in RED III) wirken bislang nur punktuell in der Raffineriebranche.
- Das Ressourcen-vs.-Nachfrage-Paradoxon: Der immense Erneuerbaren-Strombedarf für die heimische Elektrolyse übersteigt die Ausbaugeschwindigkeiten von Wind- und Solarenergie bei Weitem. Allein die Umstellung der Basis-Chemie und der Stahlindustrie würde die heutigen nationalen Stromerzeugungskapazitäten überfordern.
- Der Effizienz-Imperativ: Die unumstösslichen Gesetze der Thermodynamik zwingen zu einer strikten Sektorpriorisierung. Das Festhalten an einer ideologischen „Technologieoffenheit“ (wie dem Einsatz von Wasserstoff in PKW-Flotten oder häuslichen Gasheizungen) gebunden an hohe Umwandlungsverluste führt zu volkswirtschaftlicher Fehlallokation von Ressourcen.
6.2 Strategische Handlungsempfehlungen.
Um den Markthochlauf aus der Stagnation in eine geordnete Skalierung zu überführen, müssen Politik und Wirtschaft drei pragmatische Weichenstellungen vornehmen:
- Pragmatische Sektorpriorisierung durchsetzen: Regulierung und Fördermittel müssen kompromisslos auf die alternativlosen Hard-to-Abate-Sektoren (Stahl, Grundstoffchemie, Langstrecken-Luft- und Seeverkehr sowie saisonale Stromspeicherung) fokussiert werden. Der Einsatz von Wasserstoff in der Niedertemperatur-Gebäudewärme und im leichten Strassenverkehr sollte politisch und ökonomisch aus den Förderkulissen gestrichen werden, um knappe Moleküle nicht zu verschwenden.
- Infrastruktur & Importe konsequent de-risken: Das Ausfallrisiko für das H2-Kernnetz muss durch verlässliche staatliche Amortisationsmodelle abgesichert werden, um den Trassenbau vorab zu garantieren. Gleichzeitig müssen Instrumente wie H2Global massiv flexibilisiert werden (z. B. durch dynamische Preisanpassungsklauseln oder verkürzte Vertragslaufzeiten), um das Lock-in-Risiko der Abnehmer zu minimieren und Preisdifferenzen beim Import grossskalig zu überbrücken.
- Zielgerichtete Kostenreduktion durch Materialinnovationen: Forschung und Industrieförderung müssen gezielt auf die Überwindung kritischer Rohstoffengpässe angesetzt werden. Innovationen wie edelmetallarme Nanofaser-Elektroden (z. B. Smalltech/Heraeus), die den Iridiumbedarf um 95 % senken, müssen zügig vom TRL-4-Status in die industrielle Serienfertigung überführt werden, um die Stack-CAPEX nachhaltig zu senken.
Kosten von Wasserstoff und den direkten Alternativen.
1. Kostenstruktur und wirtschaftliche Realität von grünem Wasserstoff.
Hohe Diskrepanz zu fossilen Energieträgern:
- Grauer Wasserstoff (aus Erdgas) kostet derzeit etwa 1 € pro kg.
- Grüner Wasserstoff liegt real bei 6 bis 14 € pro kg.
Warum die Kosten kaum drastisch sinken werden:
- Anders als bei der Photovoltaik oder Batterietechnik greift die Lernkurve beim grünen Wasserstoff nur sehr begrenzt.
- Der reine Elektrolyseur-Stack macht lediglich rund 11 % der Gesamtkosten aus.
- 80 % der Kosten verteilen sich auf den benötigten Strom (ca. 40 %) sowie auf starre Infrastruktur- und Sicherheitskomponenten wie Kompressoren, Wärmetauscher und explosionsgeschützte Bauten (ca. 40 %).
- Selbst bei nahezu kostenlosen Elektrolyseuren verbleiben knapp 89 % der Kostenblöcke bestehen; ein Preis von 1 €/kg ist auch bis 2050 physikalisch und ökonomisch ausgeschlossen.
Extreme Logistik- und Importkosten:
- Flüssigtransport (LH2) per Schiff: Kostet geschätzt 10 € pro kg. Wegen der geringen Volumendichte und der extremen Kühlung (-253 °C) sind enorme Energiemengen nötig; inklusive Verdampfungsverlusten („Boil-off“) kommen von 5 gestarteten Schiffsfrachten netto nur etwa 2,5 beim Empfänger an.
- Import über Ammoniak und Rückverstromung: Führt zu einem Gesamtenergieverlust von rund 80 %. Der so erzeugte Strom ist 5- bis 10-mal teurer als die ursprünglich im Erzeugerland produzierte Erneuerbare Energie.
Infrastruktur-Risiko:
- Das mit ca. 18 bis 19 Milliarden Euro veranschlagte deutsche Wasserstoff-Kernnetz droht ohne ausreichend bezahlbare Abnahmemengen zu einer Fehlinvestition zu werden.
2. Alternativen: Direkte Elektrifizierung statt Wasserstoff.
Effizienzvorteil der direkten Stromnutzung:
- Wird 1 Terawattstunde grüner Strom direkt verwendet (z. B. in Wärmepumpen oder Elektrofahrzeugen), spart dies 3- bis 9-mal mehr Emissionen ein als die Umwandlung desselben Stroms in grünen Wasserstoff.
Sektorale Alternativen im Überblick:
- Gebäudeheizung: Wärmepumpen sind die klare Alternative. Eine Wasserstoffheizung würde pro Hitzeeinheit mindestens 2,5-mal so viel kosten wie Erdgas.
- Verkehrssektor: Batterieelektrische Antriebe (PKW, LKW, Busse) sind im Vergleich zu Wasserstoff-Brennstoffzellen drastisch günstiger in Anschaffung und Betrieb.
- Kurz- und Mittelfristspeicherung: Batterien decken Bedarfe bis zu 48 Stunden effizient ab.
- Blauer Wasserstoff als Übergangslösung: Die Herstellung von Wasserstoff aus Erdgas mit CO₂-Abscheidung und -Speicherung (CCS / Blauer Wasserstoff) ist kurz- bis mittelfristig deutlich kostengünstiger und klimatechnisch sinnvoller, als wertvollen grünen Strom in Elektrolyseuren zu verschwenden.
3. Die „Wasserstoffleiter“ (Sektorpriorisierung).
Unverzichtbare Anwendungen (Obere Stufen der Leiter):
- Sektoren, die bereits heute Wasserstoff als Rohstoff nutzen und keine direkte elektrische Alternative haben: Düngemittel-/Ammoniakherstellung, Raffinerien und Methanolproduktion.
- Schwer dekarbonisierbare Bereiche (Hard-to-Abate): Flugverkehr, Seeschifffahrt, grüne Stahlherstellung und die Abdeckung extremer Dunkelflauten (Langzeitspeicherung für seltene Notfälle).
Unwirtschaftliche Anwendungen („Row of Doom“ / Unterste Stufen):
- Gebäudeheizung, PKWs, Taxis, Mopeds und Niedertemperatur-Prozesswärme.
Ist grüner Wasserstoff also zu teuer für den Markt?
Ja, in der aktuellen Marktsituation ist grüner Wasserstoff im freien Markt ohne staatliche Eingriffe und Subventionen für die meisten Anwendungen noch deutlich zu teuer.
Die Ursachen und Marktdynamiken stellen sich auf Basis der Quellen wie folgt dar:
1. Ursachen für die hohe Preisdifferenz.
- Hohe Erzeugungs- und Stromkosten: Die Gestehungskosten von grünem Wasserstoff hängen zu rund 80 % vom Preis des eingesetzten erneuerbaren Stroms ab. Hinzu kommen erhebliche Umwandlungsverluste über die gesamte Prozesskette (Elektrolyse, Speicherung, Transport).
- Das Volllaststunden-Dilemma: Da Elektrolyseanlagen teuer in der Anschaffung sind, benötigen sie hohe Volllaststunden (ca. 4.000–5.000 h/Jahr), um wirtschaftlich zu produzieren. Eine reine Erzeugung mit gelegentlichem Überschussstrom (Redispatch) führt zu geringen Betriebsstunden (500–1.000 h/Jahr) und treibt den Kilogrammpreis drastisch nach oben.
- Logistik- und Infrastrukturkosten: Die Speicherung (Druckverdichtung, Verflüssigung, Kavernen) sowie Transportwege und Netzausbau verursachen hohe Zusatzkosten.
2. Auswirkungen auf den Markt.
- Mangelnde Zahlungsbereitschaft: Da grüner Wasserstoff derzeit um ein Vielfaches teurer ist als fossiles Erdgas oder grauer Wasserstoff, zögert die Industrie im internationalen Wettbewerb mit freiwilligen Abnahmeverträgen.
- Einsatz nur bei Regulierung oder Förderung: Wirtschaftlich nachgefragt wird grüner Wasserstoff aktuell fast nur dort, wo gesetzliche Quoten greifen (z. B. EU-Vorgaben für Raffinerien) oder staatliche Förderinstrumente (z. B. Klimaschutzverträge/CcFD, IPCEI-Mittel für die Stahlindustrie oder die H2Global-Auktionen) die Preislücke gezielt schliessen.
3. Gesamteinschätzung.
Für den breiten Massenmarkt – etwa im Pkw-Sektor oder bei der Gebäudewärme – ist grüner Wasserstoff im Vergleich zur direkten Elektrifizierung (Wärmepumpen, Batteriefahrzeuge) absehbar zu teuer und ineffizient. Konkurrenzfähig wird er vor allem dort, wo es keine elektrischen Alternativen gibt: in den schwer dekarbonisierbaren Industriesektoren („Hard-to-Abate“ wie Chemie und Stahl) sowie im Schwerlast-, Schiffs- und Flugverkehr.
Finales Resümee.
Grüner Wasserstoff ist kein universelles Wundermittel für die Energiewende, sondern ein hochspezialisiertes, wertvolles Rettungsseil für die Industriegesellschaft – sein Markthochlauf gelingt nur, wenn ökonomischer Pragmatismus und physikalische Realität über Wunschdenken siegen.
Die Elektrifizierung der Wirtschaft.
Strom hat eine grosse Zukunft - dank innovativen Technologien.
Disclaimer / Abgrenzung
Stromzeit.ch übernimmt keine Garantie und Haftung für die Richtigkeit und Vollständigkeit der in diesem Bericht enthaltenen Texte, Massangaben und Aussagen.
Quellenverzeichnis (Oktober 2026).
Hoffnungsträger grüner Wasserstoff: Hohe Kosten, fehlende Infrastruktur | DW Nachrichten
https://www.youtube.com/watch?v=t9374nm53_4
Grüner Strom für grünen Wasserstoff | NHP Rechtsanwälte
https://www.youtube.com/watch?v=vFB6HoR6sWM
Grüner Wasserstoff zu teuer - Energiepolitik der Regierung Scholz scheitert
https://www.youtube.com/watch?v=oGYc5R4HGTM
Wind & grüner Wasserstoff – läuft doch, oder?
https://www.youtube.com/watch?v=9RTcNWzU4XI
Grüner Wasserstoff: Markthochlauf - Prof. Daniel Banuti & Dr. Dana Kirchem | Geladen Podcast
https://www.youtube.com/watch?v=l3I1kTe31f4&t=748s
Robert Habeck über den Hochlauf von Wasserstoff
https://www.youtube.com/watch?v=xOvjKhdAVjc
Diese Technologie macht grünen Wasserstoff wirtschaftlich
https://www.youtube.com/watch?v=lx4ZJPHCV5Q
Grüner Wasserstoff - Zukunftstechnologie oder Dürre-Verursacher?
https://www.youtube.com/watch?v=hI1dg-LPOGQ&t=78s
100-Megawatt-Elektrolyseur: Grüner Wasserstoff aus Lingen für Deutschlands Zukunft | NDR Info
https://www.youtube.com/watch?v=0QJu28xtjnw
Grüner Wasserstoff: Allheilmittel der Energiewende?
https://www.youtube.com/watch?v=U7225nswk7M
Wie alte Erdgasleitungen für grünen Wasserstoff umgebaut werden
https://www.youtube.com/watch?v=BKYwyYRa1YE
Prof. Dr. Peter Wasserscheid: Wasserstoff für die Energiewende | Eduard Heindl Energiegespräch #121
https://www.youtube.com/watch?v=0hihk3sgfBs
Die Wahrheit über grünen Wasserstoff – Deutschlands Hoffnung auf saubere Energie
https://www.youtube.com/watch?v=WjbI1sKAiF8
Energieträger Wasserstoff – unverzichtbar für die Energiewende (15.10.2025)
https://www.youtube.com/watch?v=mpz63WYbIAs
Die Energiewende im Reality-Check - Teil 5: Grüner Wasserstoff / Wasserstoffwirtschaft
https://www.youtube.com/watch?v=pqtw2yOX8gk
Grüner Wasserstoff VS Realität: Warum Deutschland gescheitert ist
https://www.youtube.com/watch?v=wtesecxeE5A
HYPOS-Pitch mit East Energy: Grüner Wasserstoff regional gedacht
https://www.youtube.com/watch?v=LB0G_fkYYK8
Spanien: Moeve startet 1-Milliardenprojekt für grünen Wasserstoff in Europa
https://www.youtube.com/watch?v=2_sEmPP328g
Rend-e-Vous #8: Grüner Wasserstoff: Wenn Innovation zum Motor der Dekarbonisierung wird
https://www.youtube.com/watch?v=w4NYSJ9tXNU
PtX Lab Talk 18 | Agri-PV und grüner Wasserstoff – Doppelte Ernte für die Lausitz
https://www.youtube.com/watch?v=4mbFc0QPCCE
Wasserstoff vs. Realität: Teurer Hype? Michael Liebreich | H2-Strategie | Geladen Podcast
https://www.youtube.com/watch?v=KJo3gvgUqF4
Illustration © stromzeit.ch * Gemini Notebook:
Die Weiterverwendung einzelner Illustrationen erfordert eine explizite Bewilligung von stromzeit.ch.