Ökonomisch tragfähige Energiewende: nur mit Elektrifizierung, Wasserstoff und Kernenergie viel zu teuer.
12.11.2026
Die Pragmatische Energiewende – Realismus, Elektrifizierung und die Grenzen von Wasserstoff und Kernenergie.
1. Der pragmatische Klima-Reset & Ökonomischer Realismus in der Energiewende.
1.1 Einleitender Kontext & Strategische Bedeutung.
Die globale Energiearchitektur befindet sich an einem historischen Wendepunkt. Die erste Phase der Dekarbonisierungspolitik war geprägt von dogmatischen Zielvorgaben, moralisierenden Narrativen und einer zunehmenden Entkopplung von thermodynamischen sowie mikroökonomischen Realitäten. Für Entscheidungsträger in Politik, Industrie und Finanzwirtschaft wird ein strategischer Wandel hin zu einem pragmatischen, ökonomisch tragfähigen „Klima-Reset“ unumgänglich. Dieser Ansatz gründet auf der Erkenntnis, dass Transformation nicht durch das Aufstellen unerreichbarer Jahreszahlen oder das Ignorieren marktökonomischer Gesetzmässigkeiten gelingt, sondern durch das konsequente Skalieren bezahlbarer, technologisch überlegener und sofort verfügbarer Lösungen. Das primäre Ziel muss darin bestehen, industriellen Wohlstand, Versorgungssicherheit und wirtschaftliche Wettbewerbsfähigkeit mit einer kontinuierlichen, tiefgreifenden Emissionsreduktion zu vereinen.
1.2 Beseitigung von Hürden durch sofort verfügbare Technologien.
Die bisherige Klimapolitik litt unter einer tiefen Fehlallokation von Kapital: Es wurden immense Subventionen und politische Zugeständnisse an komplexe, extrem teure Zukunftstechnologien vergeben, während sofort skalierbare und bereits wirtschaftliche Lösungen durch Überregulierung, träge Genehmigungsverfahren oder fehlende Netzanbindungen gehemmt wurden.
Durch die kompromisslose Fokussierung auf sofort verfügbare, skalierbare und ökonomisch attraktive Technologien – wie Wärmepumpen, batterieelektrische Fahrzeuge und die direkte elektrische Prozesswärme – lassen sich ideologische Blockaden auflösen.
Verbraucher und Industrieunternehmen wechseln Energieträger nicht aus moralischer Einsicht, sondern wenn die grüne Alternative günstiger, sicherer und komfortabler ist:
- cheaper
- safer
- more convenient
Bisheriger dogmatischer Ansatz |
Pragmatischer Realismus-Ansatz |
|
Annahmen |
Erzwingung von Netto-Null bis 2050 über starre, lineare Absenkungspfade; Annahme, jede molekulare Verbrennung müsse 1:1 durch grüne Moleküle ersetzt werden. |
|
Kostenwirkungsgrad |
Extrem hohe Grenzkosten (bis >6.000 USD/t CO2); Subventionierung energetisch ineffizienter Umwandlungsketten (z. B. Wasserstoff-Dezentralheizungen). |
|
Gesellschaftliche Akzeptanz |
Erodierend; geprägt durch Bevormundung, drohende Preisschocks, Verbote und Angst-Narrative mit folgendem politischem Backlash. |
Illustration © stromzeit.ch *
1.3 Abschnittsüberleitung zur Wasserstoff-Debatte.
Eine erfolgreiche Transformation erfordert kompromisslose physikalische und ökonomische Ehrlichkeit – Eigenschaften, die in der Debatte um die künftige Rolle von Wasserstoff besonders dringend benötigt werden.
2. Die Wasserstoff-Debatte: Physikalische Hürden, Ökonomie und Liebreichs "Hydrogen Ladder".
2.1 Einleitender Kontext & Strategische Bedeutung.
Wasserstoff gilt in vielen politischen Strategiepapieren als das universelle „Schweizer Taschenmesser“ der Energiewende. Dieser Faszination steht jedoch die unerbittliche Realität der Thermodynamik und der Mikroökonomie gegenüber. Wasserstoff ist keine Primärenergie, sondern ein sekundärer Energievektor, dessen Erzeugung, Transport, Speicherung und Handhabung mit massiven Energieverlusten und immensen Kapitalkosten verbunden sind. Eine differenzierte Betrachtung ist essenziell, um Fehlallokationen von Kapital im dreistelligen Milliardenbereich zu verhindern.
2.2 Status Quo & Die Subventionsdynamik ("Carrot Economy").
Der globale Wasserstoffverbrauch liegt derzeit bei ca. 100 Millionen Tonnen pro Jahr, was einem Marktvolumen von etwa 150 Milliarden USD entspricht. Allerdings wird dieser Bedarf zu über 99 % durch fossilen, grauen Wasserstoff (mittels Dampfreformierung von Erdgas oder Kohlevergasung) gedeckt. Der Anteil von durch Elektrolyse erzeugtem Wasserstoff liegt bei lediglich 0,1 % – und selbst dieser Bruchteil wird grösstenteils nicht mit rein erneuerbarem Strom betrieben.
Trotz weltweit mehr als 56 nationaler Wasserstoffstrategien hat sich eine künstliche Subventionsökonomie („Carrot Economy“) entwickelt. Über 24 verschiedene Förder- und Subventionsmechanismen wurden geschaffen, die häufig kumulativ gestapelt werden (Subsidien-Layering). Ein extremes Beispiel bietet der US Inflation Reduction Act (IRA): Durch die Kombination von Produktionssteuergutschriften für Erneuerbare, Wasserstoff-Gutschriften und Carbon-Capture-Förderung können Subventionen von bis zu 75 USD pro MMBtu auf ein Handelsgut gestapelt werden, dessen Erdgas-Rohstoffwert am US-Markt bei lediglich 2 USD pro MMBtu liegt.
Dennoch zeigt die Marktrealität ein eklatantes Scheitern beim Markthochlauf:
- Von über 1.600 weltweit angekündigten Wasserstoffprojekten haben – gemessen am Produktionsvolumen – bisher lediglich ca. 1 % eine finale Investitionsentscheidung (FID) erreicht.
- Bei blauem Wasserstoff liegt dieser Wert bei lediglich ca. 7 %.
- Die Elektrolyseur-Industrie hat globale Fertigungskapazitäten von rund 54 GW pro Jahr aufgebaut, die tatsächliche Nachfrage und Auslieferung liegt jedoch bei nur etwa 4 GW pro Jahr (eine Kapazitätsauslastung von knapp 7 %).
- Sämtliche Akteure der reinen Wasserstoff-Wertschöpfungskette schreiben nach wie vor erhebliche operative Verluste.
2.3 Thermodynamische und Physikalische Barrieren.
Die Ursache für das Stagnieren der Wasserstoffwirtschaft liegt in den fundamentalen physikalischen Eigenschaften des Wasserstoffmoleküls (H_2):
- Volumetrische Energiedichte & Verflüssigung: Wasserstoff besitzt eine hohe gravimetrische Energiedichte pro Kilogramm, aber eine extrem geringe volumetrische Energiedichte. Selbst im flüssigen Zustand (bei kryogenen -253 °C bzw. 20 Kelvin) wiegt ein Kubikmeter Wasserstoff nur 71 kg (im Vergleich zu Wasser mit 1.000 kg/m³ oder LNG mit ca. 450 kg/m³). Die Verflüssigung verbraucht 20 bis 40 % des eigenen Energiegehalts des Moleküls. Zudem erfordert der negative Joule-Thomson-Koeffizient bei Raumtemperatur komplexe Kühlkaskaden, während die Ortho-zu-Para-Isomeren-Umwandlung eine kontinuierliche Nachkühlung verlangt.
- Logistik- und Transportverluste: Der weltweite Transport von flüssigem Wasserstoff auf dem Seeweg ist ökonomisch nicht darstellbar. Das einzige existierende Pilot-Schiff, Kawasakis Suiso Frontier, fasst lediglich 1.250 m³ flüssigen Wasserstoff (im Vergleich zu modernen Q-Max LNG-Tankern mit 266.000 m³). Durch den verflüssigungsbedingten Eigenverbrauch (2 von 6 Ladungsäquivalenten gehen für die Verflüssigung verloren) und einen unumgänglichen Boil-off-Verlust von ca. 1 % pro Tag auf einer 20-tägigen Seereise gilt die exakte Transportmathematik: Wer mit 5 Schiffsladungen Energie in Form von flüssigem Wasserstoff startet, kommt am Zielhafen mit nur 2,5 Ladungen an.
- Verteilungslogistik an Land: Der Transport von komprimiertem Wasserstoff per LKW offenbart gravierende Ineffizienzen. Um die Energiemenge von 1 einzigen Diesel-Tankwagen an eine Tankstelle oder einen Industriekunden zu liefern, werden 18 Tube-Trailer-LKW mit auf 700 bar komprimiertem Wasserstoffgas benötigt. Dieses Logistikverhältnis von 18:1 würde das Nahverkehrsaufkommen kollabieren lassen.
Kostenrealität: Politische Strategien basieren oft auf Zielpreisen von 1 bis 1,50 USD/kg. Die Realkosten für grünen Wasserstoff bei aktuellen europäischen Projekten (z. B. Daten der tno aus den Niederlanden) liegen dagegen zwischen 6 und 13 EUR/kg (bzw. USD/kg). Eine Verringerung um das Zehnfache ist aufgrund der Kostenstruktur ausgeschlossen:
- 38 % Stromkosten: Selbst bei sehr niedrigen Gestehungskosten setzt der Strompreis eine harte Untergrenze.
- 11 % Elektrolyseur-Stack: Selbst wenn der Stack durch Massenfertigung kostenlos würde, fiele der Gesamtpreis kaum.
- 51 % Schwerbau, Verdichter, Infrastruktur, Substationen, Wasseraufbereitung ("Engineering Stuff"): Diese klassischen Komponenten unterliegen flachen Lernkurven und verteuern sich durch Inflation eher.
2.4 Michael Liebreichs "Wasserstoff-Leiter" (Hydrogen Ladder).
Um den sinnvollen Einsatz von Wasserstoff abzugrenzen, ordnet die Hydrogen Ladder von Michael Liebreich die Anwendungsbereiche nach ihrer ökonomischen und thermodynamischen Alternativlosigkeit in einer klaren Prioritätenhierarchie:
A/B-Zeilen: Unverzichtbarer & Konkurrenzloser Einsatz (Keine saubere Alternative)
- Düngemittel & Ammoniaksynthese: Ersatz von grauem Wasserstoff bei der Herstellung von Stickstoffdüngern.
- Petrochemie: Entschwefelung und Hydrocracking in Raffinerien.
- Methanolherstellung: Grundstoff für die chemische Synthese.
- Stahlherstellung (Direktreduktion / DRI): Chemisches Reduktionsmittel zur Entfernung von Sauerstoff aus Eisenerz.
- Langfristige, saisonale Stromspeicherung: Speicherung in Salzkavernen für seltene, mehrtägige Dunkelflaute-Ereignisse.
C/D-Zeilen: Übergangsanwendungen & Nischen (Bedingte Wirtschaftlichkeit)
- Chemische Grundstoffe & Polymere: Ersetzung fossiler Rohstoffe in Spezialanwendungen.
- Langstrecken-Aviation (E-Fuels/Synfuels): Nischeneinsatz für Langstreckenflüge, sofern direkte Elektrifizierung fehlschlägt.
- Küsten- und Überseeschifffahrt (Ammoniak/Methanol): Molekulare Kraftstoffe für schwere Hochseeschiffe.
Row of Doom (Zeile des Schreckens): Ineffizient, Unwirtschaftlich & Unpraktisch
- Gebäudeheizung (Wasserstoff-Boiler / Hydrogen-Ready): Die Verbrennung von Wasserstoff in Dezentralheizungen vernichtet über 80 % der Ausgangsenergie. Es werden 6- bis 8-mal mehr erneuerbare Erzeugungskapazitäten benötigt als bei einer Wärmepumpe. Sicherheitsvorschriften der britischen Health and Safety Executive (HSE) schreiben vor, dass für Wasserstoffheizungen ein 4x4-Zoll (10x10 cm) grosses Lüftungsloch in die Aussenwand jedes Raumes geschlagen werden muss, der eine Wasserstoffanwendung oder -leitung enthält (eine Vorschrift aus dem Jahr 1824). Zudem entlarvte die Detailanalyse des H21-Reports für Nordengland einen mathematischen Trick: Die Studie behauptete eine geringe Kostensteigerung von 6,6 %, indem sie die Umrüstungskosten von 3,8 Millionen nordenglischen Haushalten auf alle 28 Millionen UK-Haushalte umlegte. Auf Seite 448 des Berichts zeigte der tatsächliche Einheitskostenpreis eine Verdopplung (100 % Anstieg) der Heizkosten.
- PKW & Leichtnutzfahrzeuge: Batterieelektrische Antriebe (BEVs) sind bezüglich Wirkungsgrad, Ladeinfrastruktur und Betriebskosten absolut überlegen.
- LKW-Fernverkehr: Wasserstoff-LKW scheitern an den Gesetzen der Logistik und der europäischen Gesetzgebung. Die EU-Arbeitszeitrichtlinie schreibt vor, dass LKW-Fahrer nach spätestens 4,5 Stunden Fahrzeit (~350–400 km) eine 45-minütige Ruhepause einlegen müssen. Die Aufstellung von Ladeinfrastruktur im Megawatt-Bereich (MCS) an Autobahnen ermöglicht das Nachladen von Batterie-LKW während dieser obligatorischen Pause ohne jeglichen Zeitverlust. Damit bricht das Reichweitenargument für Wasserstoff-LKW vollständig zusammen.
- Stadtbusse & Schienenverkehr: Batteriebusse und direkte Oberleitungen haben Wasserstoffzüge und -busse weltweit mangels Zuverlässigkeit und wegen exorbitanter Unterhaltskosten aus den Märkten gedrängt.
- Beimischung ins Erdgasnetz (Blending): Die energetisch minderwertige Reduktion von teurem Wasserstoff auf den reinen Heizwert von Methan vernichtet ca. 88 % des finanziellen Werts des Moleküls.
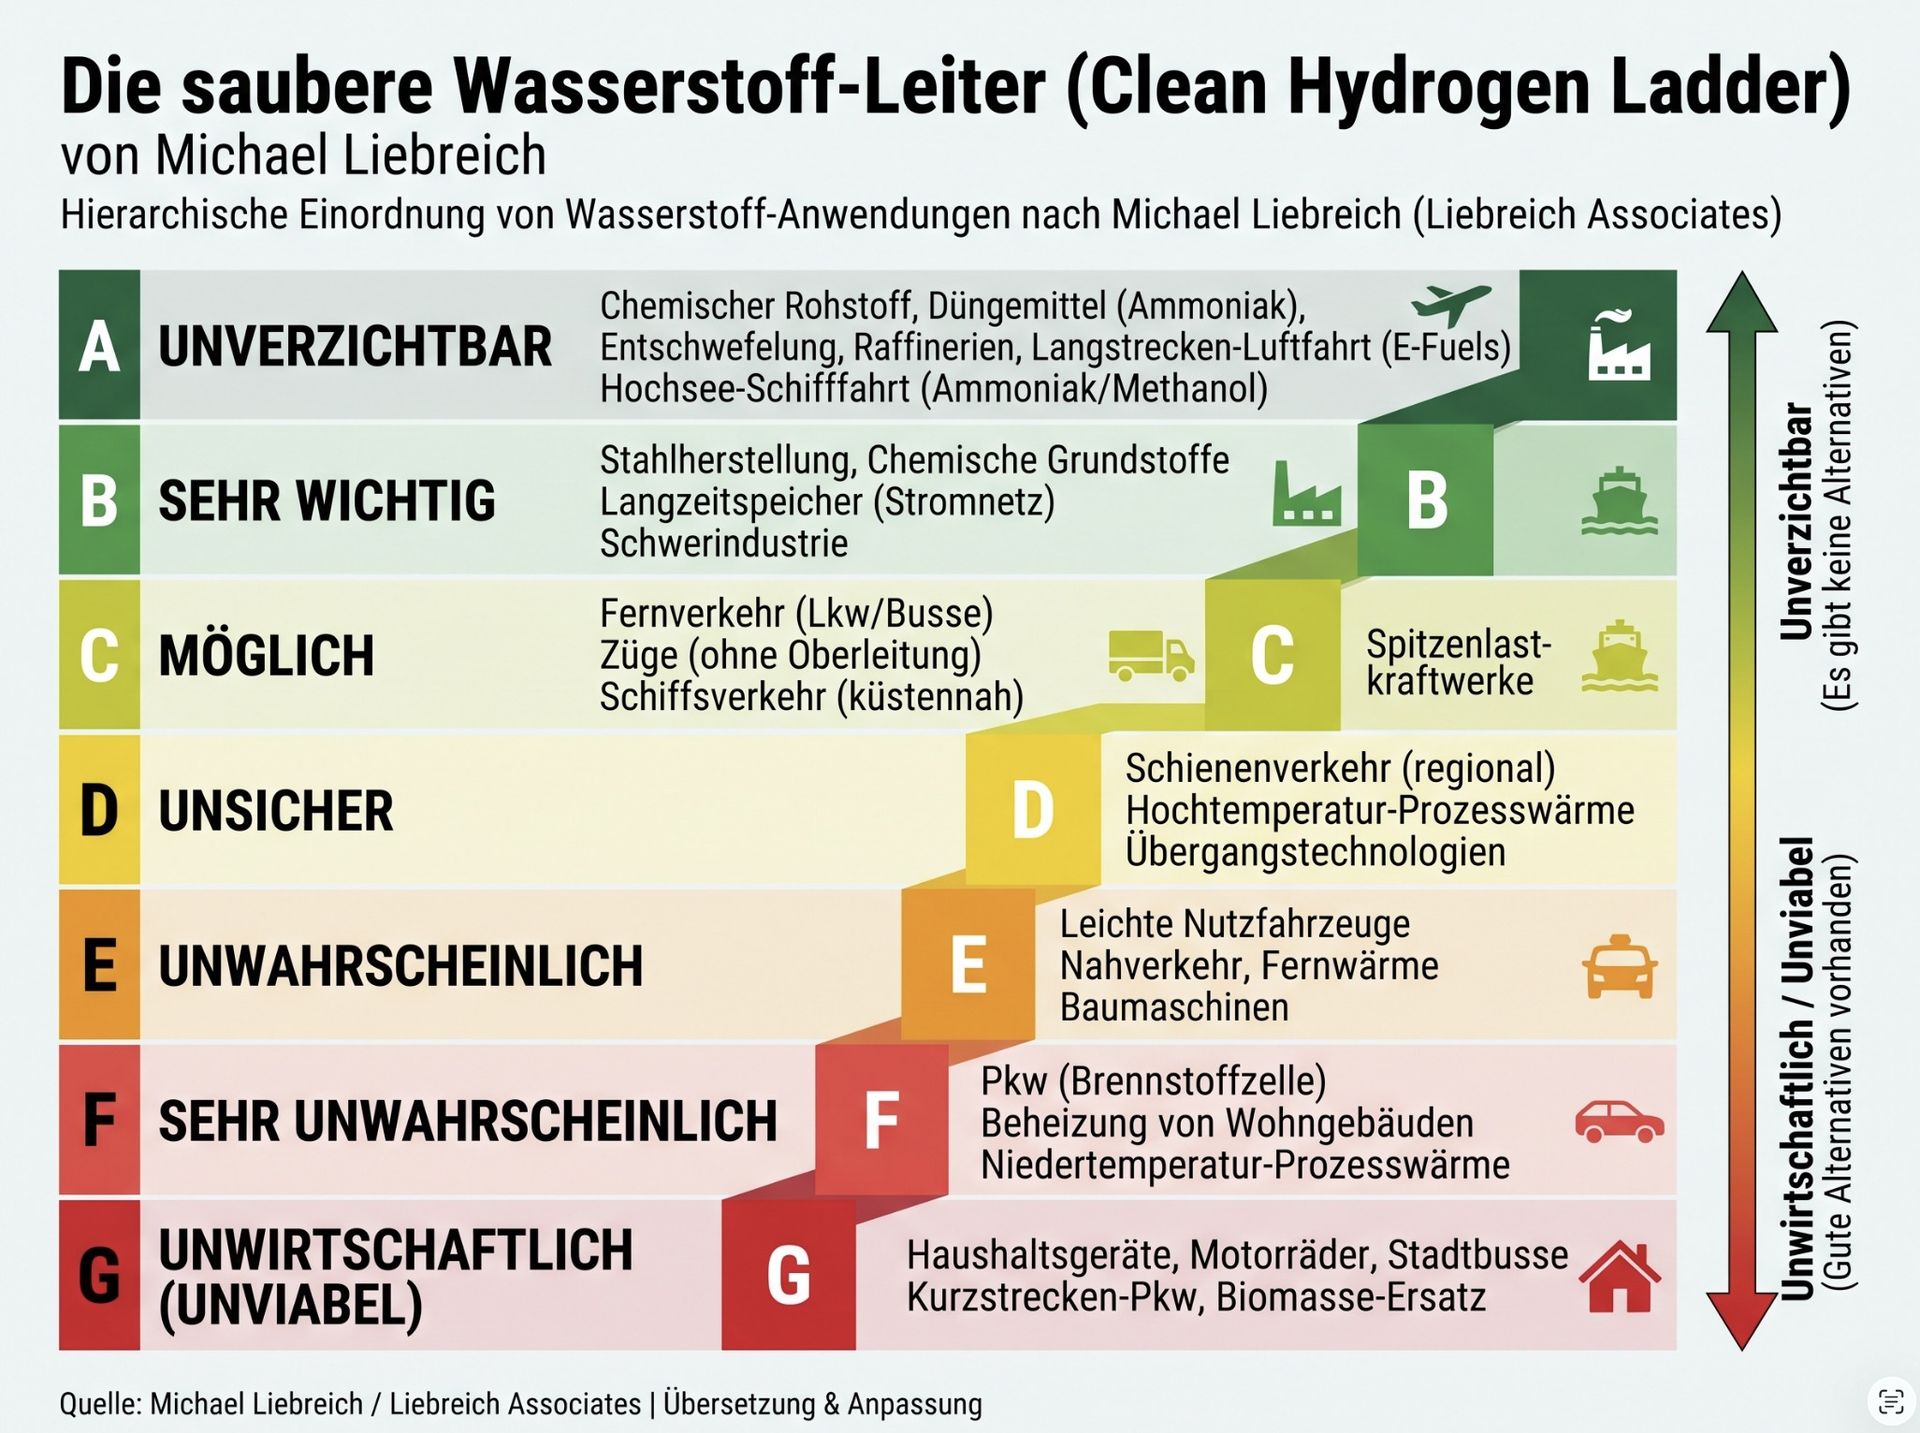
Illustration © stromzeit.ch * (Quelle © Michael Liebreich)
2.5 Grüner vs. Blauer/Türkiser Wasserstoff.
Grüner Wasserstoff (Elektrolyse aus Erneuerbaren) leidet unter einem immensen Strom- und Flächenbedarf. Um allein die bestehenden industriellen Anwendungen der A/B-Zeilen grün zu dekarbonisieren, würde mehr als das Sechsfache aller weltweit bisher installierten Wind- und Solarkapazitäten benötigt.
Vor diesem Hintergrund ist blauer Wasserstoff (Herstellung aus Erdgas mittels Reformierung mit CO₂-Abscheidung und -Speicherung, CCS) sowie türkiser Wasserstoff (Methanpyrolyse mit Anfall von festem Kohlenstoff) als pragmatische Brückentechnologie unumgänglich. Voraussetzung ist eine strenge Begrenzung von Methan-Leckagen in der Vorkette. Ohne blauen Wasserstoff lässt sich der bestehende Industriebedarf in den kommenden Dekaden nicht emissionsarm decken, ohne das Stromnetz zu überfordern.
Weshalb Wasserstoff zu teuer ist.
Dass grüner Wasserstoff derzeit und auch absehbar zu teuer ist, um als universeller Energieträger genutzt zu werden, liegt nicht an mangelndem politischem Willen, sondern an unumstösslichen Gesetzen der Physik, Thermodynamik und Ökonomie.
1. Die reale Kostenstruktur der Produktion.
In vielen nationalen Wasserstoffstrategien wurde angenommen, dass der Preis für grünen Wasserstoff rasch auf etwa 1 $/kg fallen würde. Die Realität sieht jedoch völlig anders aus:
- Aktuelle Realkosten: Grüner Wasserstoff kostet in der Praxis derzeit zwischen 4 und 13 $/kg bzw. €/kg – im Vergleich zu konventionellem (grauem) Wasserstoff aus Erdgas, der bei etwa 1 bis 1,50 $/kg liegt.
- Dominanz der Stromkosten: Etwa 38 % bis 40 % der Produktionskosten entfallen allein auf den benötigten elektrischen Strom. Selbst wenn Strom aus Erneuerbaren günstiger wird, lässt sich dieser Kostenblock nicht um eine Grössenordnung reduzieren.
- Grenzen von Lernkurven im Anlagenbau: Der Elektrolyseur-Stack macht lediglich etwa 10 % bis 11 % der Gesamtkosten einer Wasserstoffanlage aus. Rund 40 % entfallen auf klassischen Schwer- und Chemieanlagenbau („Engineering Stuff“ wie Kompressoren, Rohrleitungen, Wärmetauscher, Druckbehälter, Umspannwerke und Sprengschutzwände). Solche Infrastrukturanlagen folgen keinen steilen Skalierungs-Lernkurven wie Photovoltaik-Module oder Mikrochips.
2. Extrem teure Logistik, Transport und Speicherung.
Wasserstoff ist zwar gravimetrisch (pro Kilogramm) sehr energiereich, weist aber eine extrem geringe volumetrische Energiedichte auf. Das macht den Transport aufwendig und kostspielig:
- Verflüssigung und Kälteverluste: Um Wasserstoff flüssig zu transportieren, muss er auf knapp über den absoluten Nullpunkt (-253 °C bzw. 20 Kelvin) abgekühlt werden. Der Verflüssigungsprozess allein verbraucht etwa 30 % bis 40 % des Energiegehalts des Wasserstoffs.
- Boil-off-Verluste: Trotz aufwendigster Isolation verdampft auf See kontinuierlich Wasserstoff (ca. 1 % Boil-off pro Tag). Rechnet man Verflüssigung und Boil-off zusammen, kommen von 5 verflüssigten Schiffs-Ladungen am Zielort oft nur 2,5 bis 3 Ladungen an.
- Transport auf der Strasse: Flüssiger Wasserstoff hat eine Dichte von nur 71 kg/m³ (zum Vergleich: LNG hat ~450 kg/m³, Wasser 1000 kg/m³). Um dieselbe Energiemenge wie ein einziger Diesel-Tankwagen zu transportieren, werden etwa 18 Druckgas-Lkw (Tube-Trailer) benötigt.
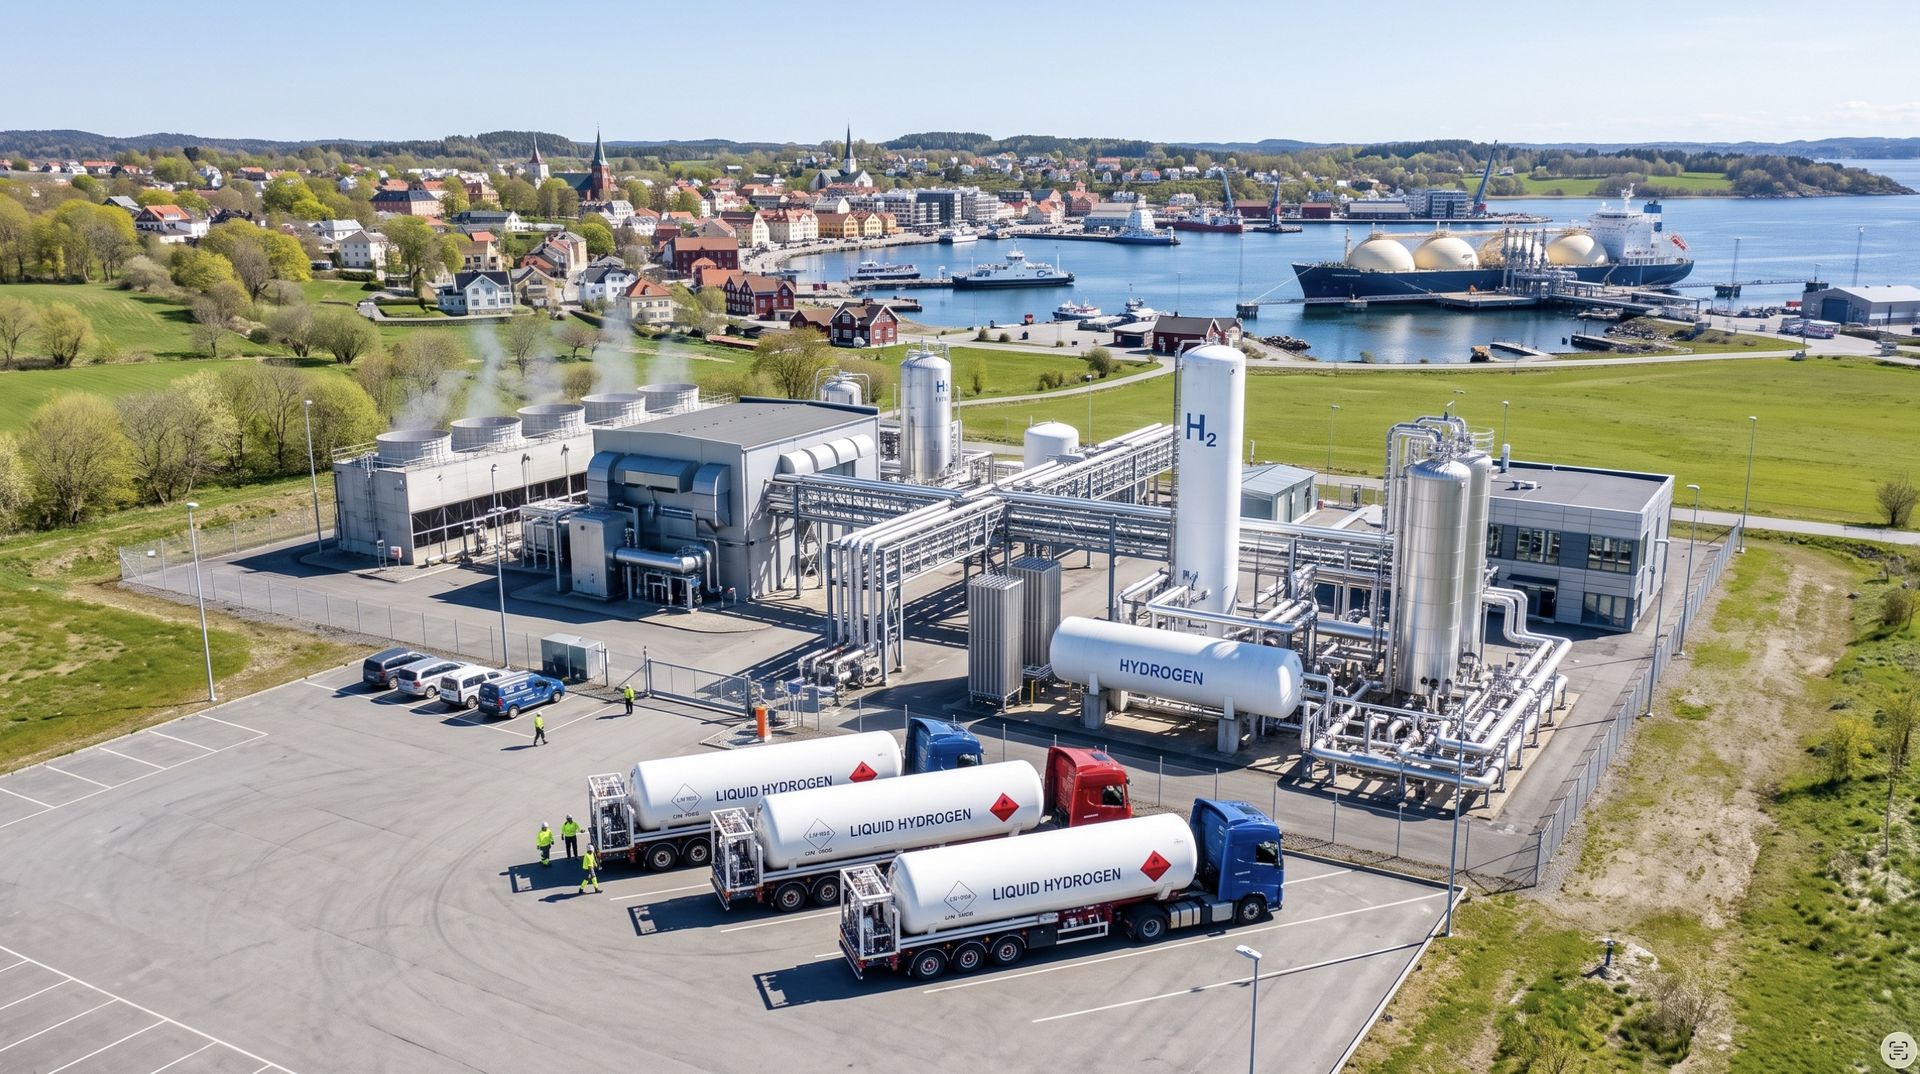
Illustration © stromzeit.ch *
3. Hohe Verluste über die gesamte Umwandlungskette („End-to-End“).
Wird grüner Strom nicht direkt genutzt, sondern zuerst in Wasserstoff umgewandelt, transportiert und anschliessend wieder in Strom oder Wärme zurückverwandelt, treten massive Effizienzverluste auf:
- Importketten (z. B. als Ammoniak): Wird Wasserstoff beispielsweise in Kanada aus Windstrom erzeugt, in Ammoniak umgewandelt, verschifft und in Europa wieder verstromt, liegt die End-to-End-Effizienz bei nur etwa 20 %. Dadurch wird der importierte Strom mindestens fünf- bis zehnmal teurer als am Erzeugungsort.
- Vergleich zur direkten Elektrifizierung: Die direkte Nutzung von Strom (in Elektrofahrzeugen, Wärmepumpen oder industrieller Prozesswärme) ist 2- bis 9-mal effizienter als der Umweg über Wasserstoff.
- Beispiel Gebaudewärme: Eine Wärmepumpe erzeugt aus 1 kWh Strom etwa 3 bis 5 kWh Wärme. Für eine Wasserstoffheizung benötigt man dagegen 6- bis 8-mal mehr Strom, was die Heizkosten für Endverbraucher in etwa verdoppeln würde.
4. Die makroökonomische Finanzierungslücke („Missing Trillions“).
Weltweit werden bereits heute 100 Millionen Tonnen Wasserstoff pro Jahr in der Industrie genutzt (hauptsächlich für Düngemittel und Petrochemie), wovon bisher weniger als 0,1 % grün erzeugt werden.
Aufgrund der Preisdifferenz von ca. 3 $/kg zwischen fossilem und grünem Wasserstoff entsteht allein für den Ersatz des bestehenden Industrie-Bedarfs eine Förder- bzw. Finanzierungslücke von mehreren Hunderte Milliarden bis Billionen Dollar über typische Vertragslaufzeiten. Ohne dauerhafte, massive Subventionen ist grüner Wasserstoff gegenüber fossilen Alternativen oder der direkten Elektrifizierung am Markt derzeit nicht konkurrenzfähig.
2.6 Abschnittsüberleitung: primäre, direkte Elektrifizierung.
Die fundamentale Ineffizienz von Wasserstoff in fast allen Endanwendungen führt direkt zum zentralen Prinzip der modernen Energiearchitektur: der primären, direkten Elektrifizierung.
3. "Elektrifizierung ist alles" & Der Primärenergie-Fehlschluss (Primary Energy Fallacy).
3.1 Einleitender Kontext & Strategische Bedeutung.
Molekulare Energieträger sind in der Endanwendung fast immer mit hohen thermischen Umwandlungsverlusten behaftet. Die direkte Elektrifizierung auf Basis erneuerbarer Energien ist der effizienteste Weg zur Dekarbonisierung. Um das tatsächliche Potenzial der Elektrifizierung zu erfassen, muss jedoch ein tief sitzender Denkfehler in der klassischen Energiestatistik korrigiert werden.
3.2 Die Effizienz-Kaskade der direkten Elektrifizierung.
Der Wirkungsgradvorteil elektrischer Endanwendungen gegenüber molekularen Pfaden ist physikalisch verankert:
- Gebäudeerwärmung: Eine Wärmepumpe nutzt die Umgebungswärme und erreicht eine Leistungszahl (COP) von 3 bis 5 (aus 1 kWh Strom werden 3 bis 5 kWh Wärme). Der Pfad über grünen Wasserstoff (Strom \rightarrow Elektrolyse \rightarrow Transport \rightarrow Wasserstoffkessel) erreicht einen Gesamtwirkungsgrad von lediglich 0,5 bis 0,6. Die direkte Elektrifizierung ist somit 5- bis 9-mal effizienter.
- Mobilität: Ein batterieelektrisches Fahrzeug (BEV) nutzt ca. 70–80 % des Ursprungsstroms für den Vortrieb („Well-to-Wheel“). Ein Wasserstoff-Brennstoffzellen-Fahrzeug kommt auf ca. 25–30 %, ein E-Fuel-Verbrenner auf unter 15 %.
Jede Zwischenstufe – Elektrolyse, Transport, Kompression, Verflüssigung, Rückverstromung oder Verbrennung – vernichtet wertvolle Exergie.
3.3 Aufklärung des Primärenergie-Fehlschlusses (Primary Energy Fallacy).
In Energiedebatten wird von prominenten Akteuren – darunter Autoren und Analysten wie Vaclav Smil, Bill Gates, Bjørn Lomborg, Tony Blair, Daniel Yergin, Michael Semblest oder Mark Mills – häufig argumentiert, erneuerbare Energien deckten erst knapp 20 % des weltweiten „Primärenergiebedarfs“ (gemäss den traditionellen Sankey-Diagrammen der IEA oder US EIA), weshalb eine vollständige Wende unmöglich sei. Dies beruht auf dem Primärenergie-Fehlschluss (Primary Energy Fallacy).
Fossile Energiesysteme messen den thermischen Rohstoffeinsatz (den Heizwert von Öl, Kohle oder Gas). Bei der Verbrennung gehen jedoch 60 bis 70 % dieser Energie als ungenutzte Abwärme durch den Schornstein oder Auspuff verloren. Elektrische Systeme (Wind, Solar, Wasserkraft) erzeugen direkt nutzbare Elektrizität ohne thermische Umwandlungsverluste. Der entscheidende Blickwinkel ist daher nicht der Primärenergie-Input, sondern die bereitgestellte Nutzenergie (Energy Services – z. B. gefahrene Kilometer, geheizte Räume, geformter Stahl).
Eine vollständig elektrifizierte Gesellschaft benötigt dramatisch weniger Primärenergie-Input als das heutige fossile System, um dieselbe oder eine höhere Menge an Nutzenergie bereitzustellen. Saubere Energie deckt bereits heute knapp ein Drittel der weltweiten tatsächlichen Nutzenergie ab.
Parameter |
Fossiles Energiesystem |
Elektrifiziertes Energiesystem |
|
Primärenergie-Input |
Bläht Statik auf; misst den gesamten thermischen Rohstoffeinsatz inklusive aller Abbau- und Umwandlungsverluste. |
Gering; misst überwiegend die direkt erzeugte und genutzte elektrische Energie. |
|
Thermische Verluste |
60–70 % Verlust als Abwärme in Wärmekraftwerken, Verbrennungsmotoren und Kesseln. |
Vernachlässigbar bei Erzeugung; geringe Leitungs- und Ladeverluste. |
|
Tatsächliche Nutzenergie |
Nur ca. 30–40 % des Inputs erbringen den eigentlichen Zweck (Energy Service). |
Ca. 75–90 % des Inputs erbringen den tatsächlichen Nutzen. |
|
Gesamtsystem-Effizienz |
Ineffizient, exergievernichtend und hochgradig verschwenderisch. |
Hocheffizient, exergieoptimiert. |
3.4 Abschnittsüberleitung: Transformation der Stromnetze.
Um das Potenzial der direkten Elektrifizierung auszuschöpfen, bedarf es einer grundlegenden Transformation der Stromnetze und der Bereitstellung dezentraler Flexibilitäten.
4. Erneuerbare Energien, Netzintegration & Die globale Batterie-Revolution.
4.1 Einleitender Kontext & Strategische Bedeutung.
Wind- und Solarenergie haben die Phase der Nischentechnologie endgültig hinter sich gelassen. Die Herausforderung der Energiewende verlagert sich von der reinen Erzeugungskapazität hin zur Netzarchitektur, zur zeitlichen Synchronisation von Angebot und Nachfrage sowie zur Bereitstellung flexibler Speicher.
4.2 Dynamik von Wind- und Solarenergie.
Weltweit entfallen mittlerweile über 90 % aller neu installierten Erzeugungskapazitäten im Stromsektor auf Wind- und Solarenergie. Da diese Technologien Grenzkosten von nahezu Null aufweisen, verändern sie die Preisbildung an den Strombörsen radikal (Merit-Order-Effekt). Bei hohem Dargebot sinken die Grosshandelspreise drastisch, was deflationäre Impulse setzt, aber zeitgleich die Anforderung an flexible Speicher erhöht.
4.3 Batteriespeicher als historischer Wendepunkt.
Die Speicherung elektrischer Energie erlebt einen Durchbruch. Während über Jahrzehnte Pumpspeicherkraftwerke die einzig skalierbare Option darstellten, revolutionieren Lithium-Ionen-Batterien (Grid-Scale, Heimspeicher sowie Fahrzeugbatterien via V2G) das Energiesystem:
- Kosten- und Lernkurven: Batteriespeicher folgen steilen Lernkurven. Die Kosten fallen kontinuierlich, während die Leistungsdichte steigt.
- Standortunabhängigkeit & Reaktionszeit: Batterien können überall installiert werden – direkt an Umspannwerken, in Industriegebieten oder in Haushalten. Ihre Reaktionszeit liegt im Millisekundenbereich.
- Ablösung von Gaskraftwerken: In Vorreiter-Märkten (wie Südaustralien oder Kalifornien) verdrängen Batteriespeicher bereits zunehmend fossile Gaskraftwerke als Preissetzer in den Spitzenlaststunden (Peak Hours).
4.4 Herausforderungen des Netzmanagements.
Mit dem Ausbau variabler Erzeugung steigt das Phänomen der Abregelung (Curtailment). Die oft geäusserte Forderung, Abregelungsstrom zur Erzeugung von grünem Wasserstoff zu nutzen, ist ökonomisch und thermodynamisch verfehlt:
- Elektrolyseure sind kapitalintensive Anlagen. Werden sie nur mit sporadisch anfallendem Abregelungsstrom betrieben, erreichen sie extrem niedrige Volllaststunden, was die Kapitalkosten pro Kilogramm Wasserstoff eklatant erhöht.
- Der Weg von Windstrom zu Wasserstoff und zurück zu Wärme oder Strom vernichtet den Grossteil der Energie.
- Präzise Abregelungs-Mathematik: Die Abregelung eines Windparks müsste über 87 % betragen, bevor der Umweg über die Umwandlung von Strom in Wasserstoff und dessen Verbrennung in einem Boiler effizienter oder günstiger wäre, als denselben Reststrom direkt in einer Wärmepumpe zu nutzen.
Die überlegene Lösung ist das dynamische Nachfragemanagement (Flexible Demand):
- Smarte Preissignale: Dynamische Endkundentarife leiten günstige Strompreise bei hoher Erzeugung direkt an Verbraucher weiter.
- Intelligentes Laden (Smart Charging / V2G): Elektrofahrzeuge laden automatisch bei Überschuss im Netz und speisen bei Spitzenlasten Strom zurück.
- Wärmespeicher: Wärmepumpen nutzen thermische Puffer in Gebäuden, um Hochpreisphasen zu überbrücken.
4.5 Abschnittsüberleitung: Transformation des Stromsektors.
Die Transformation des Stromsektors ist kein isolierter Prozess, sondern eng mit globalen Lieferketten, geostrategischen Interessen und Industriepolitik verflochten.
5. Energiesicherheit, Ökonomie & Geopolitik der Energiewende.
5.1 Einleitender Kontext & Strategische Bedeutung.
Energiesicherheit definiert sich im 21. Jahrhundert neu. Der Fokus verschiebt sich von der dauerhaften Abhängigkeit vom Import fossiler Moleküle hin zur technologischen Souveränität über die Fertigungsketten von Solarzellen, Batterien, Leistungselektronik und kritischen Mineralien.
5.2 Fossile Preisvolatilität als Transformationsbeschleuniger.
Die Abhängigkeit von fossilen Brennstoffen birgt ein immenses volkswirtschaftliches Klumpenrisiko. Die Daten der letzten 60 Jahre zeigen insgesamt 14 schwere Ölpreisschocks (Spikes und Crashes). Die Weltwirtschaft befindet sich im historischen Schnitt jeden 3. Monat in einem aktiven fossilen Preisschock – Krisen treten im Mittel alle vier Jahre auf und dauern rund 15 Monate an.
Fossile Preisschocks verursachen externe Kosten in Billionenhöhe. Laut Analysen des UK Climate Change Committee würde ein einziger weiterer fossiler Preisschock die Volkswirtschaft mehr kosten als die gesamten Grenzkosten des Übergangs zu Netto-Null. Erneuerbare Energien hingegen bieten nach der Investition nahezu fixe, kalkulierbare Gestehungskosten (LCOE) ohne Rohstoffpreisrisiko.
Fossiles System:
[Kontinuierlicher Molekül-Import] ---> Hohe Volatilität & Geopolitisches Risiko
Elektrisches System:
[Einmalige Technologie-Investition] ---> Stabile Gestehungskosten & Lokale Wertschöpfung
5.3 Die Geopolitik der Elektrifizierung (Electro-State vs. Fossil-State)
Der globale Wettbewerb teilt die Weltmächte in drei strategische Blöcke:
- China (Der globale "Electro-State"): China hat über Jahrzehnte hinweg die gesamte grüne Wertschöpfungskette strategisch besetzt. Das Land beherrscht 70 bis 95 % der Weltmarktanteile bei Solarmodulen, Batteriezellen, der Raffinierung kritischer Mineralien und der Elektro-Mobilität. Während der Westen Grundsatzdebatten führte, hat China die Grundlagen des elektrischen Zeitalters skaliert und sich als unverzichtbarer Technologielieferant etabliert.
- USA (Spagat zwischen "Fossil-State" und Subventionsprotektionismus): Die USA agieren gespalten zwischen ihrer Rolle als weltgrösster Öl- und Gasproduzent und dem Versuch, über massive Industriepolitik (Inflation Reduction Act) eigene grüne Lieferketten aufzubauen. Politische Wechselbäder erschweren eine langfristig verlässliche Ausrichtung.
- Europa (Hohe Energiekosten, Regulierungsdruck & Deindustrialisierungsrisiko): Europa leidet unter den weltweit höchsten Industriestrompreisen, defensiver Überregulierung und zögerlicher Absicherung kritischer Wertschöpfungsketten. Es besteht ein akutes Deindustrialisierungsrisiko, da die europäische Industrie im Zangenangriff zwischen günstiger US-Energie und günstiger chinesischer Elektro-Technologie steht.
5.4 Abschnittsüberleitung Speichertechnologien.
Neben Erneuerbaren und Speichertechnologien wird in der Debatte um Versorgungssicherheit immer wieder auf die Kernenergie verwiesen, deren Realität einer objektiven Analyse bedarf.
6. Nukleare Realitäten: SMRs, Kernfusion und die Thermodynamik.
6.1 Einleitender Kontext & Strategische Bedeutung.
Die Debatte über die Rolle der Kernenergie wird häufig ideologisch geführt. Eine pragmatische Energiewende erfordert eine rein ökonomische und zeitliche Bewertung: Welche Technologie kann in welchem Zeitrahmen und zu welchen Kosten zur globalen Emissionsreduktion beitragen?
6.2 Small Modular Reactors (SMRs) vs. Erneuerbare Energien.
Small Modular Reactors (SMRs) werden oft als Option für eine stetige Grundlast angepriesen. Das primäre Hemmnis von SMRs ist jedoch nicht die Kernphysik an sich, sondern die Fertigungsgeschwindigkeit und die Lernkurven:
- Lernkurven-Disparität: Photovoltaik-Module und Batteriezeit-Zellen profitieren von einer Massenfertigung in Millionen-Stückzahlen mit steilen Erfahrungskurven (Kostensenkungen von 15 bis 28 % pro Verdopplung der kumulierten Menge). SMRs hingegen bleiben komplexe Grossprojekte der Schwerindustrie, die selbst bei optimistischen Annahmen nur in niedrigen zweistelligen Stückzahlen gefertigt werden.
- Kapitalkosten (CAPEX) & Bauzeiten: SMRs weisen derzeit extrem hohe spezifische Kapitalkosten pro installierter Leistung auf. Selbst in China verliert die Kernenergie kontinuierlich Marktanteile an das massiv schneller wachsende Portfolio aus Wind, Solar und Batterien.
6.3 Status Quo und Hürden der Kernfusion.
Ungeachtet wissenschaftlicher Fortschritte bei Laser- oder Magneteinschlussverfahren (Tokamaks, Stellaratoren) spielt die Kernfusion für das Erreichen der Klimaziele bis 2050 keine Rolle:
- Ungelöste werkstoffkundliche Probleme (Extrembelastung von Materialien durch Neutronenbeschuss), komplexe Tritium-Brennstoffkreisläufe und hohe Systemkosten verhindern eine kommerzielle Skalierung in den nächsten Dekaden.
- Fusion kommt um Jahrzehnte zu spät, um die drängenden Transformationsaufgaben der nächsten 20 bis 30 Jahre zu lösen.
Wieso die Kernfusion insgesamt zu teuer wird.
Dass die Kernfusion als künftige Stromquelle insgesamt extrem teuer wird und voraussichtlich nicht konkurrenzfähig ist, liegt nicht primär daran, dass die Physik unmöglich wäre, sondern an den massiven ökonomischen und technischen Hürden bei der kommerziellen Umsetzung.
Die entscheidenden Faktoren für die hohen Gesamtkosten lassen sich in fünf Hauptgründe unterteilen:
1. Extrem hoher Kapitalaufwand (CapEx) und gigantische Baukonstruktionen
- Riesige Dimensionen oder extrem teure Spezialwerkstoffe: Um die Kernfusion (von Deuterium und Tritium) am Laufen zu halten, muss das Plasma auf 100 bis 200 Millionen Grad Celsius erhitzt und isoliert werden. Damit der Wärmeverlust gering bleibt, müssen die Reaktoren entweder gigantisch gebaut werden (wie beim internationalen Grossprojekt ITER, das inzwischen über 25 Milliarden Euro kostet) oder es müssen enorm kostspielige High-Tech-Komponenten wie hochtemperatursupraleitende Magnete eingesetzt werden.
- Keine einfachen Serien-Lernkurven: Im Gegensatz zu Photovoltaik oder Batterien, die in Massenfertigung auf Fliessbändern produziert werden, sind Fusionsreaktoren komplexe Grossprojekte der Schwer- und Nukleartechnik, bei denen Skalierungseffekte nur sehr langsam greifen.
2. Belastung der Reaktorwände und teure Instandhaltung.
- Neutronenbeschuss (80 % der Energie): Bei der Fusion entstehen hochenergetische Neutronen, die 80 % der Gesamtenergie tragen. Diese Neutronen schiessen direkt in die Reaktorinnenwand (das sogenannte „Blanket“) und führen mit der Zeit zu schwerer Materialdegradation und Versprödung.
- Notwendigkeit komplexer Tritium-Brutsysteme: Da Tritium in der Natur kaum vorkommt, muss es im Reaktor durch Reaktionen der Neutronen mit Lithium in den Wänden selbst erzeugt werden. Dafür sind extrem aufwendige Flüssigmetall- oder Flüssigsalz-Systeme (wie FLiBe oder Lithium-Blei) oder spezielle Keramiken erforderlich. Der ständige Verschleiss und der aufwendige Austausch dieser hochbelasteten Komponenten verursachen immens hohe laufende Betriebs- und Wartungskosten.
3. Konkurrenz durch spottbillige Erneuerbare und Batterien (Grenzkostenproblem).
- Das Grundlast-Dilemma: Fusionskraftwerke sind wie klassische Atomkraftwerke extrem kapitalintensiv. Um die enormen Anschaffungskosten abzubezahlen, müssten sie kontinuierlich rund um die Uhr (24/7) Strom verkaufen.
- Null-Grenzkosten der Konkurrenz: Fusionskraftwerke treten in einen Strommarkt ein, der zunehmend von Wind- und Solarenergie sowie Batteriespeichern beherrscht wird, deren Grenzkosten nahe null liegen. Sobald die Sonne scheint oder der Wind weht, brechen die Marktpreise für Strom ein. Ein Fusionsreaktor müsste in diesen Zeiten heruntergeregelt werden oder Verluste hinnehmen, was die Stromgestehungskosten (LCOE) für den verbleibenden Betrieb drastisch in die Höhe treibt.
4. Der Zeitfaktor: Der Preisvorsprung der Erneuerbaren wächst weiter.
- Selbst optimistische Zielvorgaben (wie die der US-Nationalakademie der Wissenschaften) peilen erste Elektrizität aus Kernfusion erst für den Zeitraum 2035–2040 an – womit noch nicht einmal ein kommerziell gewinnbringendes Kraftwerk gemeint ist.
- Bis Fusion überhaupt marktreif ist, werden Windenergie, Solarenergie und Batteriespeicher durch fortlaufende Skalierung und Lernkurven nochmals erheblich günstiger geworden sein. Die Fusion muss also gegen ein Ziel antreten, das sich preislich immer weiter nach unten bewegt.
5. Das Risiko von Wagniskapital-Blasen („Theranos-Moment“).
- In den letzten Jahren sind über 14 Milliarden US-Dollar an privatem Risikokapital in mehr als 60 Fusions-Startups geflossen.
- Viele dieser Startups arbeiten mit sehr aggressiven Zeitplänen und Marketingversprechen. Physiker und Brancheninsider wie Sir Steven Cowley warnen vor einem möglichen „Theranos-Moment“ der Fusionsbranche: Sollten private Startups ihre überzogenen Versprechen nicht halten können, droht eine tiefgreifende Enttäuschung bei Investoren, die dem gesamten Sektor das Kapital entziehen könnte.
6. Thermodynamische Verbrechen ("Pink Hydrogen").
Die Überlegung, wertvollen Nuklearstrom oder hochgradige Nuklearwärme zur Erzeugung von Wasserstoff („pinker Wasserstoff“) zu nutzen, stellt eine eklatante Exergie-Vernichtung dar:
- Physikalische Definition: Energie beschreibt die reine Quantität, während Exergie den nutzbaren Anteil der Energie beschreibt, der Arbeit verrichten kann. Elektrischer Strom ist 100 % reine Exergie.
- Wird hochwertiger Nuklearstrom in ein Niedertemperatur-Molekül wie Wasserstoff umgewandelt, um diesen anschliessend für Raumwärme zu verbrennen oder später wieder rückzuverstromen, werden 70 bis 80 % des exergetischen Werts vernichtet.
- Nuklearstrom muss – wo vorhanden – direkt als Bandenergie in das Stromnetz eingespeist werden, um fossile Kraftwerke ohne Umwandlungsverluste zu ersetzen.
7. Abschlussresümee.
Der pragmatische Weg zu einer globalen Dekarbonisierung erfordert das Entsorgen technologischer Mythen und die konsequente Ausrichtung an Effizienz, Skalierbarkeit und Marktmechanismen:
- Kompromisslose Priorisierung der direkten Elektrifizierung: Die direkte Nutzung von sauberem Strom in Elektrofahrzeugen, Wärmepumpen und der industriellen Prozesswärme ist energetisch und ökonomisch alternativlos.
- Gezielter, sparsamer Einsatz von Wasserstoff: Wasserstoff ist kein universeller Brennstoff, sondern ein wertvoller industrieller Rohstoff. Sein Einsatz muss strikt auf unersetzbare Sektoren konzentriert werden (Düngemittel, Petrochemie, Stahl-Direktreduktion, Methanol und langfristige Stromspeicherung). Blauer Wasserstoff ist als Brücke unumgänglich, um eine Überforderung der Erneuerbaren-Infrastruktur zu vermeiden.
- Ausbau flexibler Stromnetze und Batteriespeicher: Batterien transformieren die Stromnetze und verdrängen fossile Spitzenlastkraftwerke. Intelligentes Nachfragemanagement ersetzt teure Überkapazitäten.
- Verzicht auf teure Scheinlösungen: Der Einsatz von Wasserstoff in Dezentralheizungen oder dem Nahverkehr sowie das Warten auf kostspielige Nuklearoptionen wie SMRs oder Fusion verzögern den wirksamen Klimaschutz und gefährden die industrielle Wettbewerbsfähigkeit.
Pragmatismus schlägt Dogmatismus: Die Energiewende gelingt nicht durch maximale Komplexität, sondern durch das unermüdliche, stetige Skalieren der einfachsten, günstigsten und effizientesten Technologie – des sauberen Elektrons.
Die Elektrifizierung der Wirtschaft.
Strom hat eine grosse Zukunft - dank innovativen Technologien.
Übersichtsseiten mit Inhaltsverzeichnissen.
Disclaimer / Abgrenzung
Stromzeit.ch übernimmt keine Garantie und Haftung für die Richtigkeit und Vollständigkeit der in diesem Bericht enthaltenen Texte, Massangaben und Aussagen.
Quellenverzeichnis (Oktober 2026).
Keynote: Michael Liebreich | The pragmatic climate reset and the role of electrification - TBB2025
https://www.youtube.com/watch?v=rG5nJ93NSMc
Where Climate Investment Still Makes Sense | Michael Liebreich
https://www.youtube.com/watch?v=2rJCatsK6JU
Electrification Is Everything - Michael Liebreich
https://www.youtube.com/watch?v=TZZgMeWrxks
Bad Idea #29 "The Green transition is failing" with Michael Liebreich
https://www.youtube.com/watch?v=gGOR5WsGdMk
Michael Liebreich keynote EEC 2026
https://www.youtube.com/watch?v=KXXJ2eq8JoU
The Scandal at The Heart of The Energy Transition | Ep275: Jan Rosenow
https://www.youtube.com/watch?v=7xDH8ZqJvqo
Canada at an Energy Crossroads - with Michael Liebreich
https://www.youtube.com/watch?v=hE7NRMhgcwk
The Truth About Renewables, EVs & Lab-Grown Meat | Ep223: Hannah Ritchie
https://www.youtube.com/watch?v=voLbbuPEWY4
Michael Liebreich's Keynote Speech at World Hydrogen Congress 2022
https://www.youtube.com/watch?v=Xj900aBPkiY
Is Nuclear Fusion About To Have A Theranos Moment? Ep 277: Sir Steven Cowley
https://www.youtube.com/watch?v=UV30cDZcSfs
Whydrogen: Keynote Michael Liebreich
https://www.youtube.com/watch?v=kirB2-kQX4M
Bad Idea #24 "We’ll just use Hydrogen!" with Michael Liebreich
https://www.youtube.com/watch?v=Ubsvan3MnCE
Annual Lecture 2024 - Michael Liebreich. Global Energy Transition Trends and Hydrogen
https://www.youtube.com/watch?v=w0Q9cuF8zKg
Illustration © stromzeit.ch * Gemini Notebook:
Die Weiterverwendung einzelner Illustrationen erfordert eine explizite Bewilligung von stromzeit.ch.