Studie E-Auto Nutzer: von technologiebegeisterten „Pionieren“ und „Early Adopters“ hin zum Massenmarkt.
Illustration / Video © stromzeit.ch *
16.10.2026
E-Auto: Vom Nischenprodukt zum Massenmarkt.
Die umfassende Analyse der BDEW-Nutzerumfragen zur Elektromobilität in Deutschland.
Die Elektromobilität in Deutschland hat in den vergangenen Jahren eine fundamentale Transformation durchlaufen. Die mehrjährigen empirischen Befragungen der UScale GmbH im Auftrag des Bundesverbandes der Energie- und Wasserwirtschaft e.V. (BDEW) dokumentieren präzise, wie sich das Nutzerverhalten, die Soziodemografie der Fahrerin und Fahrer sowie die Wahrnehmung der Ladeinfrastruktur von 2022 bis 2026 entwickelt haben.
Basierend auf den Erhebungen der Jahre 2022, 2023, 2025 und September 2026 zeichnet dieser Artikel ein detailliertes Gesamtbild der elektrischen Mobilität in Deutschland.
1. Soziodemografischer Wandel: Der Sprung vom „Pionier“ in die breite Mittelschicht.
Der Markt für Elektrofahrzeuge (BEV) befindet sich in einem tiefgreifenden Strukturwandel. Anhand des Rogers-Diffusionsmodells lassen sich zwei prägende Nutzergruppen differenzieren: die technologiebegeisterten „Pioniere“ der ersten Stunde und die nachfolgenden „Early Adopter“.
Entwicklung der E-Auto Nutzergruppen:
Pioniere (Erste Stunde):
- 98 % männlich
- Vorwiegend Gen X & Babyboomer
- Hohes Nettoeinkommen (> 5.000 €)
- Wohneigentum auf dem Land / EFH
Early Adopter & Massenmarkt (2025/26):
- 26 % – 30 % weiblich
- Mehrheitlich Gen Y (30–45 J.)│
- Einkommen < 5.000 € wächst stark
- Wohnhaft in Grossstadt & MFH
Soziodemografie:
- Geschlechterverteilung und Altersstruktur: Während die Gruppe der Pioniere mit 98 % nahezu ausschliesslich aus Männern bestand, stieg der Frauenanteil unter den E-Auto-Fahrenden bis 2025/2026 auf 26 bis 30 %. Damit entspricht der Frauenanteil bei E-Autos exakt dem Durchschnitt aller Neuwagenkäufer von Verbrennungsmotoren. Altersseitig dominieren nun Personen der Generation Y (30 bis 45 Jahre) mit 44,6 % der Gesamtnutzer bzw. 52 % der Early Adopter, gefolgt von der Generation X (46 bis 61 Jahre) mit 32,9 %.
- Einkommensentwicklung und Marktdurchdringung: Die Erzählung vom Elektroauto als reine Spielwiese für Besserverdienende weicht den realen Marktdaten. Der Anteil der befragten E-Auto-Fahrinnen und -Fahrer aus Haushalten mit einem monatlichen Nettoeinkommen von unter 5.000 Euro stieg von 55 % (2025) drastisch auf 67 % im Jahr 2026 an (+12 Prozentpunkte). Gleichzeitig sank der Anteil der Haushalte mit mehr als 7.000 Euro Nettoeinkommen spürbar.
- Wohnsituation und Urbanisierung: Lebten Pioniere zu 61 % im Einfamilienhaus (EFH) auf dem Land oder in Kleinstädten, wohnen Early Adopter zunehmend in Grossstädten und Metropolen. Von den Fahrern, die ausschliesslich öffentlich laden, wohnen 64 % in Mehrfamilienhäusern (MFH).
- Fahrleistung: E-Mobilisten sind entgegen verbreiteter Annahmen ausgeprägte Vielfahrer. 57 % der befragten E-Auto-Fahrer weisen eine jährliche Fahrleistung von über 15.000 km auf. Sie liegen damit deutlich über der durchschnittlichen Jahresfahrleistung deutscher Verbrenner-Pkw von ca. 12.309 km.
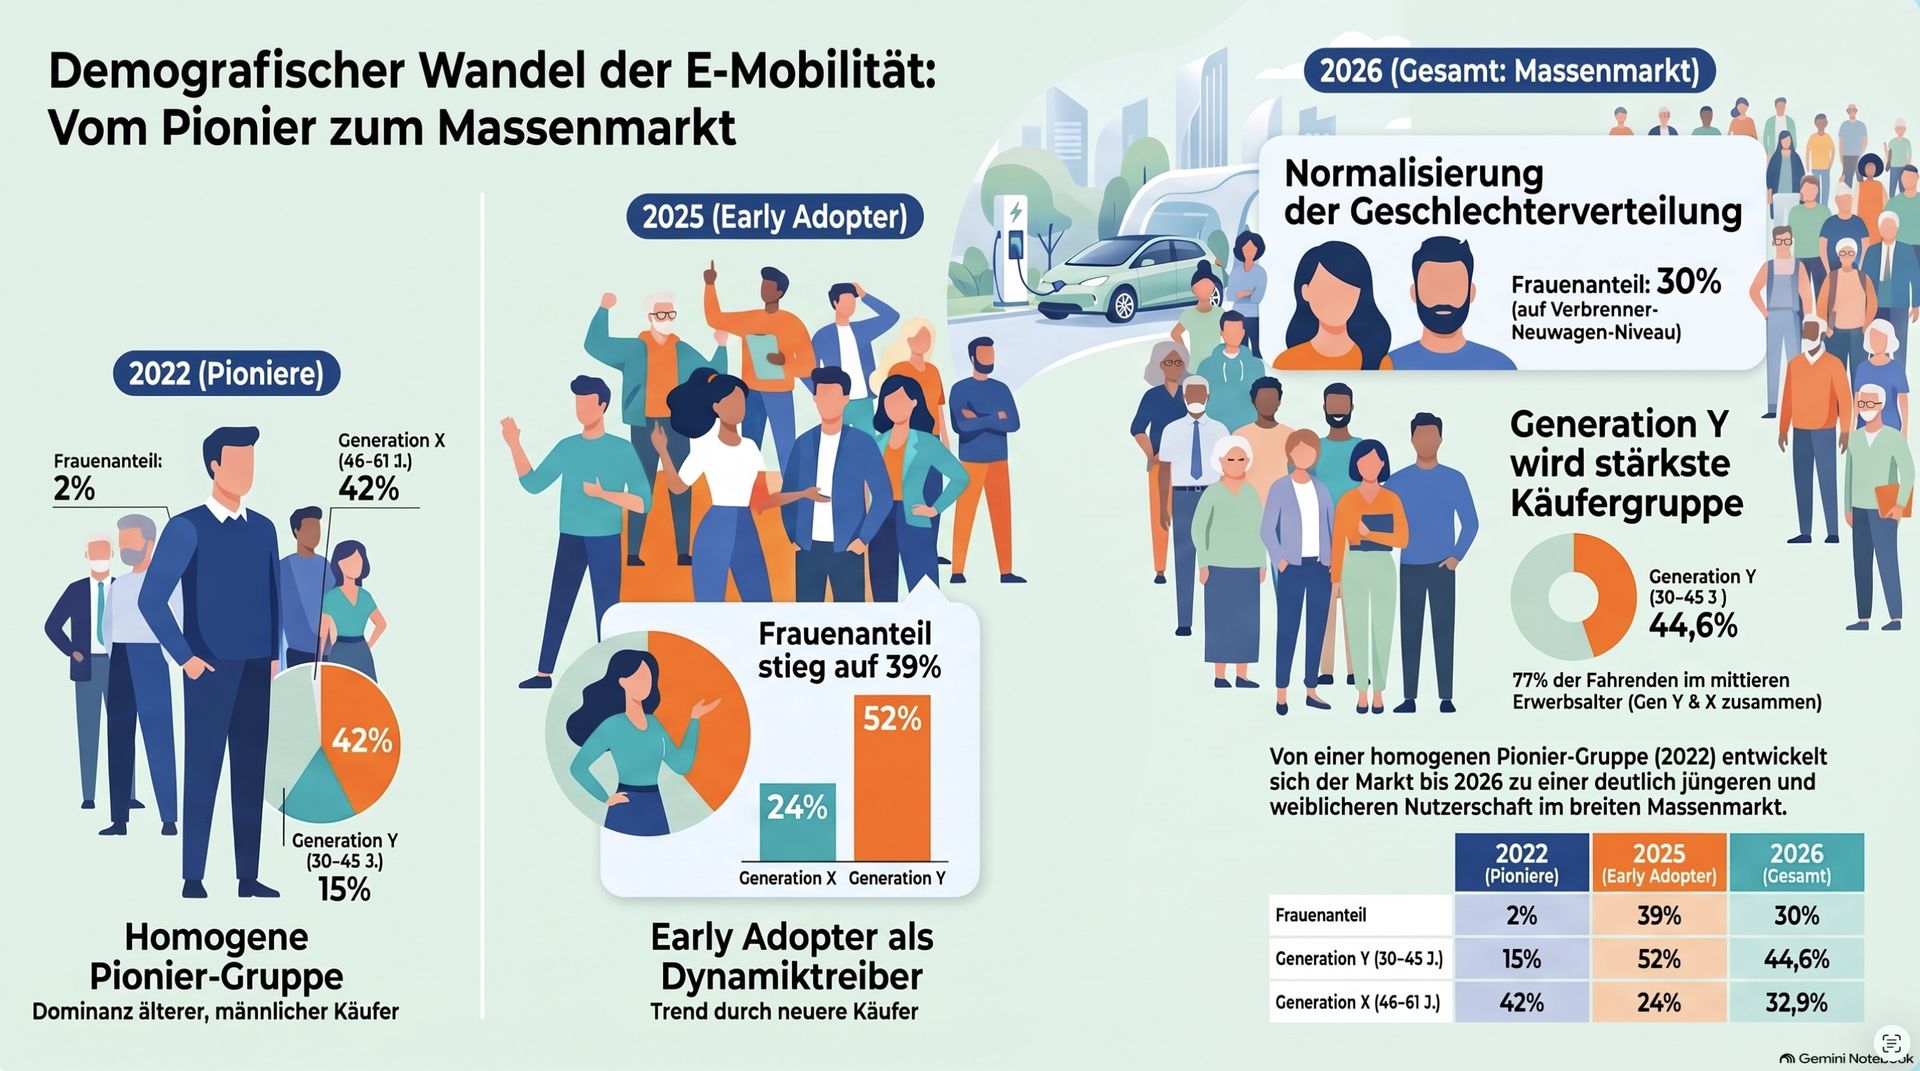
Illustration © stromzeit.ch *
2. Zufriedenheit, Wiederkaufsabsicht und der „Erfahrungs-Effekt“.
Die Zufriedenheit von Elektroautofahrern in Deutschland weist seit Jahren konstant ausserordentlich hohe Werte auf.
- Hohe Weiterempfehlungs- und Wiederkaufsquote: 94 % der Befragten würden sich bei der nächsten Anschaffung wieder für ein reines Elektroauto entscheiden. Ebenfalls 94 % würden den Kauf eines E-Autos uneingeschränkt Freunden, Verwandten oder Kollegen weiterempfehlen.
Der Erfahrungs-Effekt: Die Daten belegen eindrucksvoll, dass die Begeisterung für das E-Auto nicht mit der Zeit nachlässt, sondern mit steigender Fahrpraxis kontinuierlich wächst:
- Fahrer mit weniger als 2 Jahren Erfahrung empfehlen das E-Auto zu 56 % uneingeschränkt weiter.
- Bei 2 bis 3 Jahren Erfahrung steigt dieser Wert auf 58 %.
- Fahrer mit mehr als 3 Jahren Erfahrung empfehlen den Stromer zu 71 % ohne Vorbehalte weiter.
- Laden versus Tanken: Trotz der höheren Frequenz von Ladevorgängen im Vergleich zu Tankstopps bewerten 62 % der Befragten das Laden im Gesamtpaket als besser als das klassische Tanken an der Zapfsäule. Nur 11 % empfinden das Tanken als überlegen.
Illustration © stromzeit.ch *
3. Der Wandel der Sorgen: Vor dem Kauf (Theorie) vs. Nach dem Kauf (Praxis).
Ein zentrales Ergebnis der BDEW-Studienreihe ist die massive Kluft zwischen den befürchteten Problemen vor dem Kauf und den tatsächlichen Erfahrungen in der alltäglichen Nutzung.
Vergleich der Sorgen: vor dem Kauf versus nach dem Kauf (2026):
Thema |
Vor dem Kauf |
Nach dem Kauf |
|
Reichweite generell |
66 % Sorge |
9 % Problem |
|
Laden zu Hause |
57 % Sorge |
4 % Problem |
|
Betriebskosten (Strom) |
48 % Sorge |
7 % Problem |
|
Anschaffungskosten |
48 % Sorge |
16 % Problem |
|
Verfügbarkeit öffentl. Ladesäulen |
35 % Sorge |
10 % Problem |
|
Bezahlung an der Säule |
34 % Sorge |
10 % Problem |
|
Wertverlust (neues Alltagsthema) |
15 % Sorge |
24 % Problem |
|
Lieferzeiten |
18 % Sorge |
14 % Problem |
Klassische Mythen lösen sich auf:
- Reichweite: Vor dem Kauf bereitet die Reichweite 66 % der Kaufinteressenten Sorgen. Im alltäglichen Betrieb schrumpft diese Sorge auf lediglich 9 % (3 % grosses Problem, 6 % kleines Problem).
- Heimladen: Während 57 % der Interessenten Vorbehalte bezüglich der Ladelösung zu Hause haben, empfinden nach dem Kauf nur noch 4 % der E-Mobilisten hierbei Hürden.
- Betriebskosten: Die Befürchtung unkalkulierbarer Stromkosten sinkt von 48 % vor dem Kauf auf reale 7 % im Alltag.
- Neue verbleibende Schmerzpunkte: Die Bedenken von E-Auto-Fahrern haben sich von der Ladeinfrastruktur hin zu wirtschaftlichen und logistischen Faktoren verlagert. Der Wertverlust des Fahrzeugs wird von 24 % der Fahrenden als reales Problem wahrgenommen (davon 15 % als grosses Problem). Zudem belasten anhaltende Lieferzeiten gefragter Modelle weiterhin 14 % der Befragten.
4. Wandel der Ladeorte und Ladeverhalten im Alltag.
Mit dem Anstieg von Grossstadtbewohnern und Fahrern ohne eigene Garage hat sich das Ladeverhalten geografisch und strukturell stark verlagert.
- Aufstieg urbaner Ladehubs: Der Anteil der Fahrenden, die Ladehubs innerorts nutzen, hat sich binnen eines Jahres von 21 % (2025) auf 39 % (2026) nahezu verdoppelt (+18 Prozentpunkte).
Verschiebung der Ladeorte:
- Laden zu Hause: Bleibt mit 75 % (2026) die häufigste Ladeoption, sinkt jedoch im Vergleich zu 2025 (82 %) und 2022 (74 %) leicht in der relativen Gesamtnutzung, da mehr Mieter hinzukommen.
- Laden am Arbeitsplatz: Wird von 40 % (2026) bzw. 42 % (2025) der Befragten genutzt.
- Laden beim Handel / Kundenparkplätze: Zeigt eine stetig steigende Tendenz von 31 % (2022) über 43 % (2025) auf 47 % im Jahr 2026.
- Unterwegs / Fernverkehr: Das reine Laden an Autobahnen sinkt im Alltag von 50 % (2025) auf 34 % (2026), da das Stadt- und Nahbereichsnetz deutlich dichter geworben ist.
- Entscheidungskriterien für die Ladesäulenwahl: Unterwegs entscheiden E-Autofahrer in erster Linie nach der Passung zur Route (46 %). Die Ladeleistung (43 %) und der Ladepreis (34 %) folgen erst an zweiter und dritter Stelle. Der spezifische Betreiber der Säule ist nur für 23 % kaufentscheidend.
- Gesamtzufriedenheit mit der Ladeinfrastruktur: 91 % der E-Auto-Fahrer geben an, dass das öffentliche Ladeangebot ihre Erwartungen erfüllt. 55 % sagen sogar, dass ihre Erwartungen übererfüllt werden (20 % deutlich besser, 35 % etwas besser als erwartet).
5. Bezahlmodelle, Ladetarife und Preistransparenz.
Entgegen öffentlicher Debatten über chaotische Bezahlstrukturen zeigt sich in den Nutzerbefragungen eine eingespielte Praxis.
Vertragsbasiertes Laden dominiert: 82 % der E-Mobilisten nutzen für Ladevorgänge eine Lade-App oder Ladekarte mit fest hinterlegtem Zahlungsmittel.
- Hauptgründe: 58 % schätzen die Einfachheit des Ladevorgangs, 43 % profitieren von günstigeren Tarifkonditionen, 38 % nutzen die Vorzüge transparenter Abrechnungen (insb. Dienstwagenfahrer) und 35 % schätzen die Preissicherheit vor dem Anstecken.
- Tatsächlich gezahlte Strompreise: Drei Viertel der Befragten zahlen an normalen AC-Ladesäulen maximal 59 Cent/kWh und an DC/HPC-Schnellladesäulen maximal 69 Cent/kWh. Über 83 % der Befragten gaben an, noch nie oder nur äusserst selten mehr als 80 Cent/kWh gezahlt zu haben.
- Nutzung von Preisvergleichs-Apps: 59 % der E-Auto-Fahrer (2026) bzw. 52 % (2025) nutzen gezielt Preisvergleichs-Apps, um günstige Ladeanbieter zu identifizieren. Unter Privatfahrern liegt die Nutzung bei 55 %, während Dienstwagenfahrer aufgrund von Arbeitgeber-Ladekarten nur zu 28 % auf Vergleichs-Apps zurückgreifen.
6. Laden im Ausland & Internationaler Vergleich (BDEW 2023).
In der gesonderten Teilstudie zum Laden im Ausland (N = 1.451 Auslands-Lader) wurden die Erfahrungen deutscher E-Mobilisten bei Urlaubs- und Geschäftsreisen analysiert. Zwei Drittel aller Befragten fahren mit dem E-Auto in den Urlaub.
- AC-Normalladen: Deutschland liegt hinter den europäischen „Early Movern“ Niederlande, Norwegen und Schweden, rangiert aber vor den grossen Flächenstaaten Grossbritannien, Frankreich, Italien und Spanien.
- DC-Schnellladen: Bei der Schnellladeabdeckung nimmt Norwegen mit grossem Abstand die Spitzenposition ein. Deutschland platziert sich zusammen mit Österreich und der Schweiz im oberen Drittel und schneidet deutlich besser ab als Italien, Spanien, Polen oder Tschechien.
- Bezahlsysteme im Ausland: Länder mit hoher Affinität zu bargeldlosen/digitalen Bezahlmethoden (z. B. Norwegen, UK, Dänemark) werden beim Lade- und Bezahlkomfort am besten bewertet.
7. Ausbauwünsche und Zukunftsbedarfe der Nutzer.
Trotz der hohen Zufriedenheit definieren die E-Autofahrer klare Prioritäten für den weiteren Infrastrukturausbau:
- Wohngebiets-Infrastruktur: Knapp 70 % der Befragten fordern den verstärkten Ausbau von Ladepunkten in Wohngebieten für sogenannte „Laternenparker“ ohne eigene Garage.
- Schnelllader-Netz: 64 % wünschen sich mehr Schnelllader an Fernstrassen und 57 % mehr Schnellladepunkte innerhalb von Ortschaften.
- Komfort & Aufenthaltsqualität: An den Ladepunkten selbst stehen Überdachung gegen Witterung (60 %), höhere technische Zuverlässigkeit (50 %) sowie eine ansprechende Umgebung mit Sauberkeit und Beleuchtung (49 %) ganz oben auf der Wunschliste. Die Zahlungsbereitschaft für diesen Zusatzkomfort ist jedoch begrenzt: Nur etwa ein Drittel würde für Überdachungen höhere Kilowattstundenpreise in Kauf nehmen.
Design der Nutzerumfragen.
Die BDEW-Nutzerumfragen zur Elektromobilität (durchgeführt von UScale) folgen in ihren Veröffentlichungen und PDF-Berichten einer wiederkehrenden, systematischen Themenstruktur. In der Reihenfolge der Themen, wie sie in den Kapiteln der PDF-Dokumente aufbereitet sind, gliedern sich die wichtigsten Befragungsblöcke der Studien wie folgt:
1. Demographie, Zielgruppe und Nutzersegmente.
- Geschlecht und Alter: Entwicklung des Frauenanteils (Anstieg von Pionieren zu Early Adoptern) und Verteilung der Altersgruppen (Dominanz der Generationen Y und X).
- Einkommen und Massenmarkttrend: Haushaltsnettoeinkommen der Fahrenden sowie der zunehmende Anteil von Haushalten mit mittlerem Einkommen (< 5.000 € netto).
- Wohnort und Wohnsituation: Wohnortgrösse (Grossstadt, Speckgürtel, Kleinstadt, Land) und Gebäudeart (Einfamilienhaus vs. Mehrfamilienhaus).
- Jahresfahrleistung: Ermittlung der jährlichen Kilometerleistung im Vergleich zu Verbrenner-Fahrzeugen.
2. Kaufmotive und Themenentwicklung („Vor dem Kauf“ vs. „Heute“).
- Kaufgründe: Retrospektive Motivation zur Anschaffung (Fahrerlebnis, Umweltgründe, Betriebskosten, technische Innovation).
- Sorgen vor der Kaufentscheidung: Befürchtungen vor dem Einstieg (Reichweite, Ladelösung zu Hause, Anschaffungskosten, Lademöglichkeiten unterwegs).
- Reale Erfahrungen im Alltag: Neubewertung der ursprünglichen Sorgen nach dem Kauf (Relativierung von Reichweiten- und Ladeängsten) sowie Identifikation verbleibender Schmerzpunkte wie Wertverlust und Lieferzeiten.
3. Ladeorte und Ladeverhalten im Alltag.
- Nutzung verschiedener Ladeorte: Häufigkeit und Verteilung von Ladevorgängen zu Hause, am Arbeitsplatz, im Handel/auf Kundenparkplätzen, am Strassenrand sowie an innerstädtischen Ladehubs und Fernstrassen.
- Kriterien zur Ladesäulenwahl unterwegs: Prioritätensetzung der Fahrenden (Passung zur Route vor Ladeleistung, Ladepreis und Betreiber).
- Auslastung und Belegung: Wahrgenommene Verfügbarkeit und Belegungsfrequenz an geplanten Ladeorten.
4. Bezahlsysteme, Ladetarife und Preistransparenz.
- Vertragsbasiertes Laden: Nutzung von Lade-Apps und Ladekarten sowie die Gründe dafür (Einfachheit, Kostenvorteile, Abrechnungstransparenz).
- Tatsächliche Ladekosten: Üblicherweise gezahlte Preiskategorien pro Kilowattstunde bei AC-Normalladen und DC/HPC-Schnellladen.
- Nutzung von Preisvergleichs-Apps: Orientierung der Fahrenden am Markt zur Tarifoptimierung.
5. Laden im Ausland (Schwerpunkt BDEW-Studie 2023).
- AC- und DC-Netzabdeckung im europäischen Vergleich: Bewertung des Ladeangebots im Ausland im Vergleich zum Heimatmarkt Deutschland (Top-Bewertungen für Norwegen, Niederlande und Schweden).
- Autorisierung und Bezahlen auf Auslandsreisen: Nutzerfreundlichkeit internationaler Bezahlsysteme und Ladekarten.
6. Zufriedenheit, Wieder-Kaufabsicht und zukünftige Ausbauwünsche.
- Gesamtzufriedenheit und Erwartungserfüllung: Beurteilung des öffentlichen Ladeangebots im Verhältnis zu den ursprünglichen Erwartungen.
- Vergleich Laden vs. Tanken: Bewertung des Ladeerlebnisses gegenüber dem klassischen Tanken von Verbrennern.
- Wiederkauf- und Weiterempfehlungsquote: Bereitschaft zum erneuten Kauf eines E-Autos und Entwicklung der Überzeugung mit steigender Haltedauer.
- Konkrete Ausbauwünsche: Bedarf an zusätzlichen Ladepunkten in Wohngebieten („Laternenparker“), innerorts sowie entlang der Fernstrassen und Wünsche nach Überdachung und höherer technischer Verfügbarkeit.
Zusammenfassung der Ergebnisse.
Illustration © stromzeit.ch *
Die 10 wichtigsten Kriterien im Vergleich der Jahre 2022, 2023, 2025, 2026.
Hier ist der strukturierte Vergleich der 10 wichtigsten Kriterien aus den BDEW-Nutzerumfragen zur Elektromobilität über die Erhebungsjahre 2022, 2023, 2025 und 2026:
# |
Kriterium Indikator |
2022 |
2023 |
2025 |
2026 |
|
1 |
Stichprobengrösse (N) |
N = 2.964 |
N = 3.075 |
N = 2.773 |
N = 1.009 |
|
2 |
Frauenanteil unter den BEV-Fahrern |
2 % (Pioniere) |
k. A. |
26 % (Early Adopter: 39 %) |
30 % |
|
3 |
Anteil Generation Y (30–45 Jahre) |
15 % |
k. A. |
38 % (Early Adopter: 52 %) |
44,6 % |
|
4 |
Haushaltsnettoeinkommen < 5.000 € |
k. A. |
k. A. |
54 % (Early Adopter: 66 %) |
67 % |
|
5 |
Wiederkaufabsicht („wieder E-Auto kaufen“) |
98 % |
k. A. |
k. A. |
94 % |
|
6 |
Sorge vor Reichweite (vor dem Kauf) |
73 % |
68 % |
55 % |
66 % |
|
7 |
Reichweite als reales Alltagsproblem |
1 % |
9 % |
sehr gering |
9 % |
|
8 |
Nutzung Ladeort „Zuhause“ |
74 % |
k. A. |
82 % (Early Adopter: 76 %) |
75 % |
|
9 |
Nutzung urbaner Ladehubs innerorts |
nicht getrennt erhoben |
k. A. |
21 % |
39 % |
|
10 |
Erwartungserfüllung öffentliches Laden |
73 % positiv/verbessert |
62 % (Laden besser als Tanken) |
86 % erfüllt/übererfüllt |
91 % erfüllt/übererfüllt |
Zusammenfassung der zentralen Entwicklungen:
- Demografische Normalisierung: Der Frauenanteil stieg von 2 % (2022) auf 30 % (2026) an, während die jüngere Generation Y (30–45 Jahre) mit 44,6 % zur stärksten Käufergruppe avancierte.
- Durchdringung des Massenmarkts: Der Anteil der E-Mobilisten aus Haushalten mit unter 5.000 € Nettoeinkommen stieg von 54 % (2025) auf 67 % (2026).
- Abbau von Alltagshürden: Obwohl die Reichweite vor dem Kauf durchgehend zu den primären Bedenken zählt (55–73 %), betrachten im Alltag lediglich 1–9 % der Fahrinnen und Fahrer die Reichweite als reales Problem.
- Veränderte Laderoutine: Während das Laden im Eigenheim leicht abnimmt (75 %), hat sich die Nutzung von innerstädtischen Ladehubs von 21 % (2025) auf 39 % (2026) im Alltag fast verdoppelt.
- Konstant hohe Technologietreue: Die Erwartungen an die öffentliche Ladeinfrastruktur werden 2026 von 91 % erfüllt oder übertroffen, und 94 % würden beim nächsten Autokauf erneut ein reines Elektroauto wählen.
(Hinweis: „k. A.“ steht für „keine spezifische Kennzahl im Management Summary des Berichts ausgewiesen“.)
Welches sind die fünf grössten Veränderungen im Vergleich der Jahre 2022, 2023, 2025, 2026.
Die Auswertung der BDEW-Nutzerumfragen über die Erhebungsjahre 2022, 2023, 2025 und 2026 verdeutlicht fünf fundamentale Entwicklungen beim Umstieg auf die Elektromobilität in Deutschland:
1. Der Durchbruch in den Massenmarkt und demografischer Wandel.
- Entwicklung: Zu Beginn (2022) bestand die Nutzerschaft zu 98 % aus männlichen Besserverdienern mit Einfamilienhaus im ländlichen Raum. Bis 2026 hat sich das Bild komplett gewandelt: Der Frauenanteil stieg auf 30 % und entspricht damit dem üblichen Anteil von Verbrenner-Neuwagenkäufern. Die Generation Y (30–45 Jahre) stellt mit 44,6 % inzwischen die mit Abstand stärkste Altersgruppe.
- Einkommensstruktur: Der Anteil der E-Auto-Fahrinnen und -Fahrer aus Haushalten mit einem Nettoeinkommen von unter 5.000 Euro stieg von 54 % im Jahr 2025 rasch auf 67 % im Jahr 2026 (+12 Prozentpunkte).
2. Räumliche Verlagerung der Ladeorte hin zu urbanen Ladehubs.
- Entwicklung: Während 2022 und 2025 das Laden zu Hause (74–82 %) und unterwegs an Autobahnen (50–54 %) klar dominierte, verändern vermehrt Grossstadt- und Mehrfamilienhausbewohner das Ladeverhalten.
- Neue Laderoutine: Die Nutzung von innerstädtischen Ladehubs verdoppelte sich von 21 % (2025) auf 39 % (2026). Im Gegenzug sank das reine Laden an Autobahnen im Alltag auf 34 %. Auch Ladeangebote beim Arbeitgeber (40 %) und im Handel (47 %) haben gegenüber 2022 (26 % bzw. 31 %) massiv an Bedeutung gewonnen.
3. Auflösung der Reichweiten- und Ladeängste durch Praxis („Erfahrungseffekt“).
- Entwicklung: Vor dem Kauf zählen die Reichweite (55–73 %) und das Laden zu Hause (55–62 %) durchgehend zu den grössten Befürchtungen der Interessierten.
- Alltagserfahrung: Nach dem Umstieg schrumpfen diese Sorgen im Alltag auf 9 % (Reichweite) bzw. 4 % (Heimladen) zusammen. Die Zufriedenheit mit der öffentlichen Ladeinfrastruktur erreichte 2026 einen Höchststand: 91 % aller Nutzenden geben an, dass das öffentliche Ladeangebot ihre Erwartungen erfüllt oder mit 55 % sogar übererfüllt.
4. Verschiebung der Alltagsprobleme: Wertverlust löst Ladeängste ab.
- Entwicklung: Während klassische Hürden wie Strom-Betriebskosten im Alltag auf ein vernachlässigbares Problem von 7 % schrumpfen, treten mit der Reifung des Marktes neuartige automobilspezifische Schmerzpunkte auf.
- Neue Schmerzpunkte: Der Wertverlust des Fahrzeugs etablierte sich 2026 mit 24 % (davon 15 % als grosses Problem) als das stärkste reale Alltagsproblem. An zweiter Stelle folgen anhaltende Lieferzeiten gefragter Modelle (14 %), die allerdings gegenüber dem Extremwert von 2022 (79 %) deutlich zurückgegangen sind.
5. Professionalisierung des Bezahlverhaltens und Routenorientierung.
- Entwicklung: Aus anfänglichen Bedenken zu Ladekarten und Bezahlchaos ist eine etablierte digitale Alltagspraxis geworden.
- Nutzerverhalten 2026: 82 % der E-Mobilisten nutzen vertragsbasiertes Laden per App oder Ladekarte – primär wegen der Einfachheit (58 %) und günstigerer Konditionen (43 %). 59 % setzen gezielt Preisvergleichs-Apps ein. Unterwegs entscheidet für 46 % in erster Linie die Passung zur Route bei der Säulenwahl – erst danach folgen Ladeleistung (43 %) und Ladepreis (34 %).
Welches sind die fünf grössten Trends für die kommenden Jahre?
Basierend auf den BDEW-Nutzerumfragen zeichnen sich für die Weiterentwicklung der Elektromobilität und Ladeinfrastruktur in den kommenden Jahren fünf zentrale Trends ab:
Die 5 grössten Trends für die kommenden Jahre:
# |
Trend / Entwicklungsfeld |
Bisheriger Status (Pioniere) |
Künftiger Trend & Massenmarkt |
Treiber & Relevanz für die kommenden Jahre |
|
1 |
Sprung in den Massenmarkt & Wandel der Zielgruppe |
Überwiegend männliche Besserverdiener (98 % männlich) mit Einfamilienhaus im ländlichen Raum. |
Verbreiterung in mittlere Einkommensschichten (< 5.000 € Nettoeinkommen stieg von 55 % auf 67 %), höherer Frauenanteil (30 %) und jüngere Zielgruppe (Gen Y: 44,6 %). |
Sinkende Gesamtkosten, breiteres Modellangebot und preissensiblere Käuferschichten machen E-Autos für breite Bevölkerungsschichten attraktiv. |
|
2 |
Bedeutungsgewinn urbaner Ladehubs & neuer Ladeorte |
Domination von Heimladen in der eigenen Garage (82 %) und Schnellladen an Autobahnen (50 %). |
Starker Vormarsch innerstädtischer Ladehubs (von 21 % auf 39 % gestiegen) sowie Laden im Handel (47 %) und beim Arbeitgeber (40 %). |
Zunahme von Fahrern in Mehrfamilienhäusern und Grossstädten ohne eigene Wallbox macht das Laden im Alltagsfeld unverzichtbar. |
|
3 |
Verschiebung der Bedenken: Wertverlust statt Ladeangst |
Sorgen vor Reichweite (66 %), Heimladen (57 %) und Stromkosten (48 %) vor dem Kauf. |
Reichweiten- und Ladeängste schrumpfen im Alltag auf 4–9 %. Neue Hauptsorgen sind Wertverlust (24 %) und Lieferzeiten (14 %). |
Mit wachsender Ladeinfrastruktur rücken klassische Wertbeständigkeits- und Lieferkettenfragen der Automobilbranche in den Vordergrund. |
|
4 |
Routenorientierte Ladenutzung & Digitales Tarifmanagement |
Suche nach spezifischen Ladeanbietern oder reines Anstecken ohne Preisvergleich. |
Auswahl primär nach Passung zur Route (46 %), gefolgt von Ladeleistung (43 %) und Preis (34 %). 59 % nutzen Preisvergleichs-Apps. |
Das Laden wird zur effizienten Alltagsroutine: 82 % nutzen Lade-Apps/Karten für Transparenz und einfache Abwicklung. |
|
5 |
Verfestigung der Technologie & Hohe Kundentreue durch Erfahrung |
Bedenken hinsichtlich der Alltagstauglichkeit öffentlicher Ladeinfrastruktur. |
91 % sehen Erwartungen an öffentliches Laden erfüllt (55 % übererfüllt). 94 % Wieder-Kauf- und Weiterempfehlungsquote. |
Der „Erfahrungseffekt“: Mit steigender Fahrpraxis wächst die Überzeugung (71 % uneingeschränkte Weiterempfehlung bei > 3 Jahren Fahrpraxis). |
Fazit.
Die BDEW-Nutzerumfragen belegen den endgültigen Übergang der Elektromobilität vom Pionier-Segment in den Massenmarkt. Die anfänglichen Ängste vor Reichweitenproblemen oder komplizierten Ladevorgängen erweisen sich nach dem Kauf für die überwältigende Mehrheit von 94 % der Nutzenden als unbegründet. Mit dem Wandel der Fahrerschaft hin zu Mietern und Stadtbewohnern verlagert sich der Schwerpunkt der Ladeinfrastruktur von der Garage hin zu urbanen Ladehubs und Angeboten im Handel. Elektromobilität im Alltag funktioniert – langweilig, verlässlich und mit extrem hoher Nutzerloyalität.
Befragungsthemen im Einzelnen.
(Auszüge der Studien).
Sorgen vor der Kaufentscheidung.
Die Fragestellung zu den Themen und Sorgen vor der Kaufentscheidung wurde in allen vier BDEW-Nutzerumfragen (2022, 2023, 2025 und 2026) nach demselben methodischen Schema erhoben. Die Befragten wurden retrospektiv gebeten anzugeben, welche Themen sie vor dem Umstieg auf das Elektroauto besonders beschäftigt hatten (Mehrfachantworten möglich).
1. Übersicht: Sorgen vor dem Kauf im Mehrjahresvergleich (2022–2026).
Die folgende Tabelle vergleicht die Nennungen der jeweiligen Sorgen und Bedenken vor der Kaufentscheidung über die Erhebungsjahre:
Thema / Sorge vor dem Kauf |
2022 |
2023 |
2025 |
2026 |
|
Reichweite generell |
73 % |
68 % |
55 % |
66 % |
|
Laden zuhause |
59 % |
62 % |
55 % |
57 % |
|
Anschaffungskosten (E-Auto) |
64 % |
55 % |
56 % |
48 % |
|
Betriebskosten (Strom) |
44 % |
49 % |
46 % |
48 % |
|
Laden auf langen Strecken |
60 % |
48 % |
45 % |
(in Reichweite/Laden enthalten) |
|
Verfügbarkeit öffentlicher Ladesäulen |
41 % |
39 % |
40 % |
35 % |
|
Anzahl öffentlicher Ladesäulen |
36 % |
38 % |
24 % |
39 % |
|
Lieferzeiten gefragter Modelle |
31 % |
38 % |
33 % |
35 % |
|
Bezahlen an Ladesäulen |
32 % |
32 % |
29 % |
34 % |
|
Laden beim Arbeitgeber |
18 % |
19 % |
19 % |
21 % |
|
Wertverlust des Fahrzeugs |
(nicht erhoben) |
(nicht erhoben) |
(nicht erhoben) |
18 % |
2. Entwicklung und Trends der einzelnen Jahre.
- 2022 (Pionier-Phase): Die dominierenden Bedenken lagen bei der generellen Reichweite (73 %), den hohen Anschaffungskosten (64 %) sowie Bedenken beim Laden auf Langstrecken (60 %).
- 2023 (Energiekrise & Ladepreise): Sorgen bezüglich der Betriebskosten (Strom) stiegen auf 49 % (ein Plus von 5 Prozentpunkten im Vergleich zu 2022), was die damaligen Turbulenzen am Strommarkt widerspiegelt. Zudem rückten Lieferzeiten mit 38 % stärker in den Fokus.
- 2025 (Verbreiterung der Nutzerschaft): Die Reichweitenangst vor dem Kauf erreichte mit 55 % ihren Tiefststand im Beobachtungszeitraum. Bedenken bezüglich der reinen Anzahl öffentlicher Ladesäulen sanken spürbar auf 24 %.
- 2026 (Massenmarkt & Wertverlust): Der Sorgenwert für die Anschaffungskosten schrumpfte auf den Tiefststand von 48 %. Erstmals wurde der Wertverlust des Fahrzeugs als eigenes Thema vor dem Kauf erfasst (18 %).
3. Der „Erfahrungseffekt“: Theorie vor dem Kauf vs. Praxis im Alltag.
Das zentralste Ergebnis über alle vier Umfragewellen hinweg ist die massive Kluft zwischen den Sorgen vor dem Kauf und den realen Problemen im Alltagsbetrieb:
- Reichweite: Vor dem Kauf sorgt sich die Mehrheit (55–73 %). Nach dem Kauf schrumpft dieses Bedenken im Alltag auf nur noch 9 % (2026).
- Laden zuhause: Vor dem Kauf für 55–62 % ein grosses Thema, erweist sich das Heimladen in der Praxis für über 90 % als völlig problemlos.
- Betriebskosten & Bezahlen: Bedenken von knapp der Hälfte vor dem Kauf reduzieren sich im Alltag auf 7 % (Betriebskosten) bzw. 10 % (Bezahlen an Säulen).
- Neue Schmerzpunkte im Alltag: Die tatsächlichen Probleme verlagern sich nach dem Kauf weg vom Laden hin zu wirtschaftlichen Faktoren: Wertverlust (24 % reales Alltagsproblem) und Lieferzeiten (14 %) bilden heute die prägenden Herausforderungen.
Kaufgründe.
Bei der Analyse der BDEW-Nutzerumfragen muss methodisch zwischen zwei unterschiedlichen Fragestellungen im Themenkomplex der Kaufentscheidung unterschieden werden:
- Die positiven Kaufgründe und Motive („Was waren die Hauptgründe für Sie, ein E-Auto zu kaufen?“).
- Die beschäftigenden Themen und Sorgen vor dem Kauf („Welche Themen haben Sie damals besonders beschäftigt?“).
Während die beschäftigenden Themen/Sorgen in allen Erhebungsjahren (2022, 2023, 2025, 2026) kontinuierlich als Zeitreihe erhoben wurden, wurden die positiven Kaufgründe in der Umfrage 2022 quantitativ im Detail ausgewertet und in den Folgejahren vor allem qualitativ sowie über wirtschaftliche und erfahrungsbasierte Treiber fortgeschrieben.
1. Detaillierte Kaufgründe in der Befragung 2022.
In der Nutzerumfrage 2022 wurden die Befragten retrospektiv nach ihren primären Antriebsfedern für den Umstieg auf ein Elektrofahrzeug befragt (Mehrfachantworten möglich):
- Tolles Fahrerlebnis: 82 %
- Ökologische Gründe: 81 %
- Niedrigere Betriebskosten: 78 %
- Innovative Technik: 78 %
- Staatliche Förderungen: 46 %
- Politische Gründe (z. B. Unabhängigkeit von fossilen Energieträgern): 42 %
- Steuerliche Vorteile: 36 %
- Image: 9 %
- Sonstige Gründe: 7 %
Erkenntnis 2022: Während die Pioniere der ersten Stunde noch überwiegend durch ökologische Aspekte motiviert waren, entwickelte sich das E-Auto bis 2022 zu einer Kombination aus Fahrfreude, Umweltbewusstsein, Technologiebegeisterung und Kostenvorteilen.
2. Entwicklung der Kaufmotive in den Folgejahren (2023–2026).
In den Erhebungen ab 2023 verlagerten sich die zentralen Kauf- und Wechselmotive schrittweise:
- 2023 (Fokus Effizienz & Ladeerlebnis): Das Motiv der niedrigeren Betriebskosten gewann im Kontext der damaligen Energiekrise an Bedeutung. Zudem gaben 62 % der Befragten an, dass sie das Gesamterlebnis des Ladens rückblickend als besser als das klassische Tanken bewerten.
- 2025 (Fokus Alltagstauglichkeit & Zielgruppenöffnung): Mit dem Eintritt der „Early Adopter“ traten Motive wie die Nutzung beim Arbeitgeber und das öffentliche Laden in Städten stärker in den Vordergrund. Zudem zeigte sich bei neueren Käuferschichten eine geringere Preissensitivität bei der Anschaffung.
- 2026 (Fokus Wirtschaftlichkeit & Massenmarkt): Der Einstieg breiterer Einkommensschichten (< 5.000 € Nettoeinkommen) wird vor allem durch wirtschaftliche Argumente getrieben: gestiegene Benzin- und Ölpreise, geringere Wartungskosten, Steuererleichterungen, eine breitere Modellpalette sowie eine preisliche Annäherung zwischen E-Modellen und Verbrennern.
- Der stärkste Treiber heute (Erfahrung & Wiederkauf): Der mit Abstand prägendste Grund, beim Elektroauto zu bleiben oder es im Umfeld zu empfehlen, ist die reale Alltagserfahrung: 94 % der E-Auto-Fahrer würden heute wieder ein E-Auto kaufen und 94 % empfehlen es weiter.
3. Übersicht: Die beschäftigenden Themen / Sorgen vor dem Kauf im Zeitverlauf.
Sofern mit „Kaufgründen“ die Hürden und Themen gemeint sind, die vor dem Kauf abgewogen wurden, stellt sich die Entwicklung über die vier Studienjahre wie folgt dar:
Thema vor der Kaufentscheidung |
2022 |
2023 |
2025 |
2026 |
|
Reichweite generell |
73 % |
68 % |
55 % |
66 % |
|
Laden zuhause |
59 % |
62 % |
55 % |
57 % |
|
Anschaffungskosten |
64 % |
55 % |
56 % |
48 % |
|
Betriebskosten (Strom) |
44 % |
49 % |
47 % |
48 % |
|
Verfügbarkeit öffentlicher Ladesäulen |
41 % |
46 % |
43 % |
35 % |
|
Bezahlen an Ladesäulen |
32 % |
32 % |
24 % |
34 % |
|
Lieferzeiten |
31 % |
39 % |
34 % |
35 % |
|
Wertverlust |
(k. A.) |
(k. A.) |
(k. A.) |
18 % |
Illustration © stromzeit.ch *
Geschlecht und Alter.
In den BDEW-Nutzerumfragen zur Elektromobilität wurden die demografischen Basisdaten standardmässig mit zwei konkreten Fragen erhoben:
- Geschlecht: „Sie sind …?“
- Alter / Altersgruppe: „Wie alt sind Sie?“
Die Ergebnisse dieser beiden Fragen zeigen im Mehrjahresvergleich von 2022 bis 2026 eine deutliche Entwicklung von der ursprünglichen Pionier-Gruppe hin zu breiteren Käuferschichten im Massenmarkt.
1. Fragen und Antworten im Jahreshystorie-Vergleich.
2022 (Pionier-Phase, N = 2.964)
- Geschlecht: Die Gruppe der Pioniere der ersten Stunde war mit 98 % fast ausschliesslich männlich (nur 2 % weiblich).
- Alter / Generationen: Es überwogen ältere Jahrgänge. Die Generation X (42 %) und die Babyboomer (31 %) stellten zusammen fast drei Viertel der Fahrenden, während die jüngere Generation Y nur auf 15 % kam.
2023 (N = 3.075 / 3.255)
- In der Erhebung 2023 wurden vor allem E-Auto-Fahrende mit durchschnittlich 1 bis 3 Jahren Fahrpraxis befragt. Die demografischen Daten markierten den Übergang von den rein Pionieren hin zu breiteren Nutzergruppen.
2025 (N = 2.773, gesamt & nach Segmenten)
- Geschlecht (BEV gesamt): 74 % männlich, 26 % weiblich.
- Alter (BEV gesamt): Generation Y (1981–1996) bildet mit 38 % die grösste Gruppe, gefolgt von Generation X mit 31 %, Babyboomern mit 16 %, Gen Z mit 10 % und Traditionals mit 6 %.
Gegenüberstellung Pioniere vs. Early Adopter (2025):
- Pioniere: 98 % männlich, 2 % weiblich (Gen X: 42 %, Babyboomer: 31 %).
- Early Adopter (Neuere Käufer): Der Frauenanteil stieg spürbar auf 39 % (männlich: 61 %) und erreichte damit das Niveau des üblichen Frauenanteils bei Verbrenner-Neuwagenkäufen. Zudem waren Early Adopter deutlich jünger: 52 % gehörten der Generation Y an.
2026 (N = 1.009)
- Geschlecht: 70 % männlich, 30 % weiblich (0 % divers / keine Angabe).
Alter: Rund 77 % aller Befragten sind im erwerbsfähigen Alter zwischen 30 und 61 Jahren:
- Gen Y (30–45 Jahre): 44,6 %
- Gen X (46–61 Jahre): 32,9 %
- Gen Z (18–29 Jahre): 13,1 %
- Babyboomer (62–80 Jahre): 9,1 %
- 80+ Jahre: 0,3 %
2. Übersichtstabelle: Entwicklung von Geschlecht und Alter.
Indikator |
2022 (Pioniere) |
2025 (BEV gesamt) |
2025 (Early Adopter) |
2026 (Gesamtstichprobe) |
|
Männlich |
98 % |
74 % |
61 % |
70 % |
|
Weiblich |
2 % |
26 % |
39 % |
30 % |
|
Gen Y (30–45 Jahre) |
15 % |
38 % |
52 % |
44,6 % |
|
Gen X (46–61 Jahre) |
42 % |
31 % |
24 % |
32,9 % |
|
Babyboomer (62–80 Jahre) |
31 % |
16 % |
7 % |
9,1 % |
|
Gen Z (18–29 Jahre) |
2 % |
10 % |
14 % |
13,1 % |
3. Haupterkenntnisse des demografischen Wandels.
- Normalisierung der Geschlechterverteilung: Der Frauenanteil stieg von verschwindend geringen 2 % in der Pionier-Phase auf 30 % im Jahr 2026 an. Damit spiegelt die E-Auto-Fahrerschaft heute exakt den Frauenanteil wider, der auch beim Kauf von Verbrenner-Neuwagen zu beobachten ist.
- Deutliche Verjüngung: Die Nutzung verlagert sich von den älteren Generationen (Gen X und Babyboomer) hin zu jüngeren Altersgruppen. Die Generation Y (30 bis 45 Jahre) stellt inzwischen mit über 44 % die mit Abstand stärkste Käufergruppe.
Wohnort und Wohnsituation.
In den BDEW-Nutzerumfragen wird der Themenkomplex Wohnort und Wohnsituation anhand von zwei konkreten Fragen erhoben:
- Wohnort: „Wo wohnen Sie?“
- Wohnsituation / Gebäudeart: „In was für einem Haus wohnen Sie?“ bzw. „In welcher Art Haus wohnen Sie?“
Der Vergleich über die Erhebungsjahre von 2022 bis 2026 verdeutlicht den klaren Wandel der E-Auto-Fahrerschaft von Eigenheimbesitzern im ländlichen Raum hin zu urbanen Mietergruppen.
1. Entwicklung und Antworten im Mehrjahresvergleich.
2022 (Pionier-Phase)
- Wohnort: Die „Pioniere“ der ersten Stunde wohnten überwiegend im ländlichen Raum, in Kleinstädten oder Vororten.
- Wohnsituation: Rund 61 % lebten im eigenen Einfamilienhaus (EFH). Dementsprechend nutzten 74 % der Befragten vorrangig eine Lademöglichkeit zu Hause.
2023
- Wohnort & Wohnsituation: Während der Grossteil weiterhin im Eigenheim lud, verstärkte sich der Ruf nach urbaner Ladeinfrastruktur: 68 % der Befragten forderten 2023 verstärkt Ladepunkte in Wohngebieten für sogenannte „Laternenparker“.
2025 (Differenzierung nach Pionieren vs. Early Adoptern)
Wohnort („Wo wohnen Sie?“):
- Pioniere: Lebten überwiegend auf dem Land (19 %) oder in Kleinstädten (33 %).
- Early Adopter (neuere Käufer): Wohnten bereits zu über 42 % in Grossstädten (15 % Metropolen > 1 Mio. Einw., 11 % Grossstädte > 500k, 16 % Grossstädte > 100k).
Wohnsituation („In welcher Art Haus wohnen Sie?“):
- Gesamtstichprobe: 54 % Einfamilienhaus, 10 % Doppelhaushälfte, 11 % Reihenhaus, 14 % Wohnung in Häusern bis 6 Whg., 7 % Häuser 7–12 Whg., 3 % Häuser > 12 Whg..
- Unterschied nach Ladeverhalten: Von den Befragten, die ausschliesslich öffentlich laden, wohnten 64 % in Mehrfamilienhäusern (MFH).
2026 (Breiter Massenmarkt)
Wohnort („Wo wohnen Sie?“): Mehr als die Hälfte der E-Mobilisten lebt in Grossstädten oder deren direktem Speckgürtel:
- Metropole (> 1 Mio. Einw.): 11 %
- Grossstadt (bis 1 Mio. Einw.): 17 %
- Grossstadt (bis 500.000 Einw.): 19 %
- Speckgürtel einer Grossstadt: 7 %
- Mittelgrosse Stadt: 13 %
- Kleinstadt: 17 %
- Land: 17 % (Zusammenfassend wohnen 70 % in Städten/Metropolregionen und 30 % in Kleinstädten/auf dem Land).
Wohnsituation („In was für einem Haus wohnen Sie?“):
- Einfamilienhaus (EFH): 53 %
- Doppelhaus: 10 %
- Reihenhaus: 8 %
- Mehrfamilienhaus (bis 6 Wohnungen): 19 %
- Mehrfamilienhaus (7 bis 12 Wohnungen): 6 %
- Mehrfamilienhaus (mehr als 12 Wohnungen): 3 % (In Summe wohnen 28 % im Mehrfamilienhaus).
2. Übersichtstabelle: Wohnort & Wohnsituation (2022–2026).
Kategorie / Indikator |
2022 (Pioniere) |
2025 (Pioniere vs. Early Adopter) |
2026 (Gesamtstichprobe) |
|
Wohnort: Grossstadt / Metropole |
gering |
Pioniere: 25 % / Early Adopter: 42 % |
47 % (+ 7 % Speckgürtel) |
|
Wohnort: Kleinstadt / Land |
über 60 % |
Pioniere: 52 % / Early Adopter: 31 % |
34 % |
|
Hausart: Einfamilienhaus (EFH) |
61 % |
Gesamt: 54 % (Zuhauselader: 61 %) |
53 % |
|
Hausart: Mehrfamilienhaus (MFH) |
gering |
Gesamt: 24 % (Nur-öffentlich-Lader: 64 %) |
28 % |
Zusammenfasasung.
Der Wandel der Wohnstruktur erklärt den veränderten Bedarf an Ladeinfrastruktur: Während die Pioniere das Auto überwiegend in der eigenen Garage am Einfamilienhaus laden konnten, ziehen mit den Early Adoptern vermehrt Städter und Mieter in Mehrfamilienhäusern nach. Dadurch gewinnt das Laden an urbanen Ladehubs, beim Arbeitgeber und im Handel stetig an Bedeutung.
Jahresfahrleistung.
In den BDEW-Nutzerumfragen wird das Thema Jahresfahrleistung / Kilometerleistung regelmässig erhoben, um zu überprüfen, ob Elektroautos primär als Zweitwagen für Kurzstrecken genutzt werden oder als vollwertige Erstfahrzeuge im Alltag dienen.
Die konkrete Frage im Fragebogen lautet:
„Wie viele Kilometer fahren Sie mit Ihrem [EV] in etwa pro Jahr?“
1. Kernaussagen im Mehrjahresvergleich (2022–2026).
- 2022 (Pionier-Phase): Bereits in der ersten Umfrage zeigte sich, dass die durchschnittliche jährliche Fahrleistung von Elektroautofahrenden höher lag als bei Fahrern klassischer Verbrennerfahrzeuge. Das Vorurteil des E-Autos als reines Stadt- oder Zweitfahrzeug wurde damit widerlegt.
- 2023: Der Trend zu hohen Fahrleistungen bestätigte sich weiterhin. E-Autofahrende nutzten ihr Fahrzeug intensiv im Alltag und für längere Strecken.
- 2025 (Differenzierte Detailerhebung): Bei einer Gesamtauswertung ergab sich, dass 57 % aller E-Auto-Fahrer mehr als 15.000 km pro Jahr zurücklegen. Überraschenderweise erwiesen sich auch neuere Käufer (Early Adopter: 60 % Vielfahrer) und Fahrer ohne eigene Lademöglichkeit (Nur-öffentlich-Lader: 51 % Vielfahrer) als ausgeprägte Vielfahrer.
- 2026: Der Status als Vielfahrer-Fahrzeug verfestigt sich im Massenmarkt weiter. Die Jahresfahrleistungen liegen über alle Segmente hinweg deutlich über dem deutschen Gesamtdurchschnitt aller Pkw.
2. Detaillierte Verteilung der Jahresfahrleistung (Datenbasis 2025, N = 2.773).
Die genaue Aufschlüsselung der jährlichen Fahrleistung nach Kilometereinkategorien stellt sich wie folgt dar:
Jahresfahrleistung (km/Jahr) |
Anteile BEV gesamt |
|
unter 5.000 km |
3 % |
|
5.000 bis 10.000 km |
14 % |
|
10.000 bis 15.000 km |
26 % |
|
15.000 bis 20.000 km |
25 % |
|
20.000 bis 25.000 km |
15 % |
|
25.000 bis 30.000 km |
10 % |
|
mehr als 30.000 km |
7 % |
(Zusammenfassung: 43 % fahren bis zu 15.000 km, während 57 % mehr als 15.000 km pro Jahr zurücklegen.)
3. Vergleich der Nutzersegmente (Vielfahrer-Anteil > 15.000 km/Jahr).
Beim Vergleich der verschiedenen Käufer- und Lade-Segmente zeigen sich interessante Unterschiede:
- Pioniere (Frühe Käufer): 52 % fahren mehr als 15.000 km/Jahr.
- Early Adopter (Neuere Käufer): 60 % fahren mehr als 15.000 km/Jahr.
- Zuhauselader: 58 % fahren mehr als 15.000 km/Jahr.
- Nur-öffentlich-Lader: 51 % fahren mehr als 15.000 km/Jahr.
4. Einordnung im Vergleich zum deutschen Pkw-Durchschnitt.
Zum Vergleich weist das Kraftfahrt-Bundesamt (KBA) für den deutschen Pkw-Bestand eine durchschnittliche Jahresfahrleistung von ca. 12.309 km aus.
Fazit: Elektroautofahrer – egal ob Pioniere, Early Adopter oder Fahrer ohne eigene Garage – nutzen ihr Fahrzeug im Alltag intensiver und legen pro Jahr im Schnitt deutlich mehr Kilometer zurück als der Durchschnitt aller deutschen Verbrenner-Pkw.
Laden vs. Tanken.
Der Vergleich zum Thema „Laden vs. Tanken“ nimmt in den BDEW-Nutzerumfragen eine besondere Rolle ein: Der direkte, quantitative Prozent-Vergleich wurde explizit in der 2. BDEW-Nutzerumfrage (2023) ausgewertet. In den übrigen Erhebungsjahren wurde das Thema vor allem qualitativ bezüglich Alltagsroutine, Erwartungshaltung und Fahrpraxis im Vergleich zu Verbrennern eingeordnet.
1. Übersicht und Entwicklung nach Erhebungsjahren.
2022 (Erste Bestandsaufnahme)
- Fokus: In der Veröffentlichung von 2022 wurde keine direkte Einzelfrage mit Prozentwerten zu „Laden vs. Tanken“ separat ausgewiesen.
- Ergebnis: Die Befragten wiesen im Schnitt drei Jahre Erfahrung mit einem E-Auto auf. Es zeigte sich, dass die Befragten das Laden problemlos in ihren Alltag integrierten und mit ihren Elektrofahrzeugen im Schnitt bereits höhere Jahresfahrleistungen absolvierten als klassische Verbrenner-Pkw.
2023 (Konkrete Quantitative Befragung)
- Konkrete Frage: „Und wie bewerten Sie Laden im Vergleich zum Tanken? In Summe…“
Ergebnisse (N = 3.075):
- 62 %: Laden ist besser als Tanken.
- 24 %: Beides ist gleich gut / schlecht.
- 11 %: Tanken ist besser als Laden.
- 2 %: Weiss nicht.
- Methodischer Hinweis der Studienautoren: Bei der Befragung wurde bewusst der unscharfe Begriff „besser“ gewählt, da er vielfältige Aspekte (Komfort des Heimladens, Wegfall von Tankstellenfahrten) zusammenfasst – obwohl E-Auto-Fahrinnen und -Fahrer prinzipbedingt häufiger laden als Verbrennerfahrer tanken müssen.
2025 (Fokus auf Erwartungserfüllung & Routine)
- Fokus: Mit dem Übergang von den Pionieren zu den „Early Adoptern“ verlegte sich die Auswertung auf die Erwartungserfüllung beim Laden im öffentlichen Raum.
- Ergebnis: Für 86 % aller Befragten (und 90 % der Early Adopter) wurden die Erwartungen an das öffentliche Laden erfüllt – bei 58 % sogar übererfüllt. Das Laden trat für die breiter werdende Nutzerschaft zunehmend an die Stelle des gewohnten Tankens.
2026 (Normalisierung zur unaufgeregten Alltagsroutine)
- Fokus: Bewertung der Ladeinfrastruktur im angelaufenen Massenmarkt.
- Ergebnis: 91 % der E-Mobilisten geben an, dass das öffentliche Ladeangebot ihre Erwartungen erfüllt (55 % sogar übererfüllt).
- Einordnung: Sowohl der BDEW-Bericht als auch die Praxisanalysen halten fest, dass das öffentliche Laden für E-Auto-Fahrer zu dem geworden ist, was das Tanken für Verbrennerfahrer schon immer war: eine unaufgeregte, gewohnte Routine ohne Drama im Alltag.
2. Zusammenfassender Vergleichstabelle.
Jahr |
Konkrete Fragestellung im Bericht |
Hauptergebnis / Kennzahl zum Thema „Laden vs. Tanken“ |
|
2022 |
Fahrleistung & Erfahrung im Vergleich zum Verbrenner |
E-Auto-Fahrer fahren im Schnitt mehr Kilometer als Verbrenner-Pkw. |
|
2023 |
„Und wie bewerten Sie Laden im Vergleich zum Tanken? In Summe…“ |
62 % halten Laden für besser als Tanken (11 % Tanken besser, 24 % gleich gut). |
|
2025 |
Erwartungserfüllung öffentliches Laden (Retrospektive) |
86 % Erwartungen an öffentliches Laden erfüllt (58 % übererfüllt). |
|
2026 |
Gesamtbewertung & Erwartungen im Massenmarkt |
91 % Erwartungen erfüllt (55 % übererfüllt); Laden ist etablierte Alltagspraxis. |
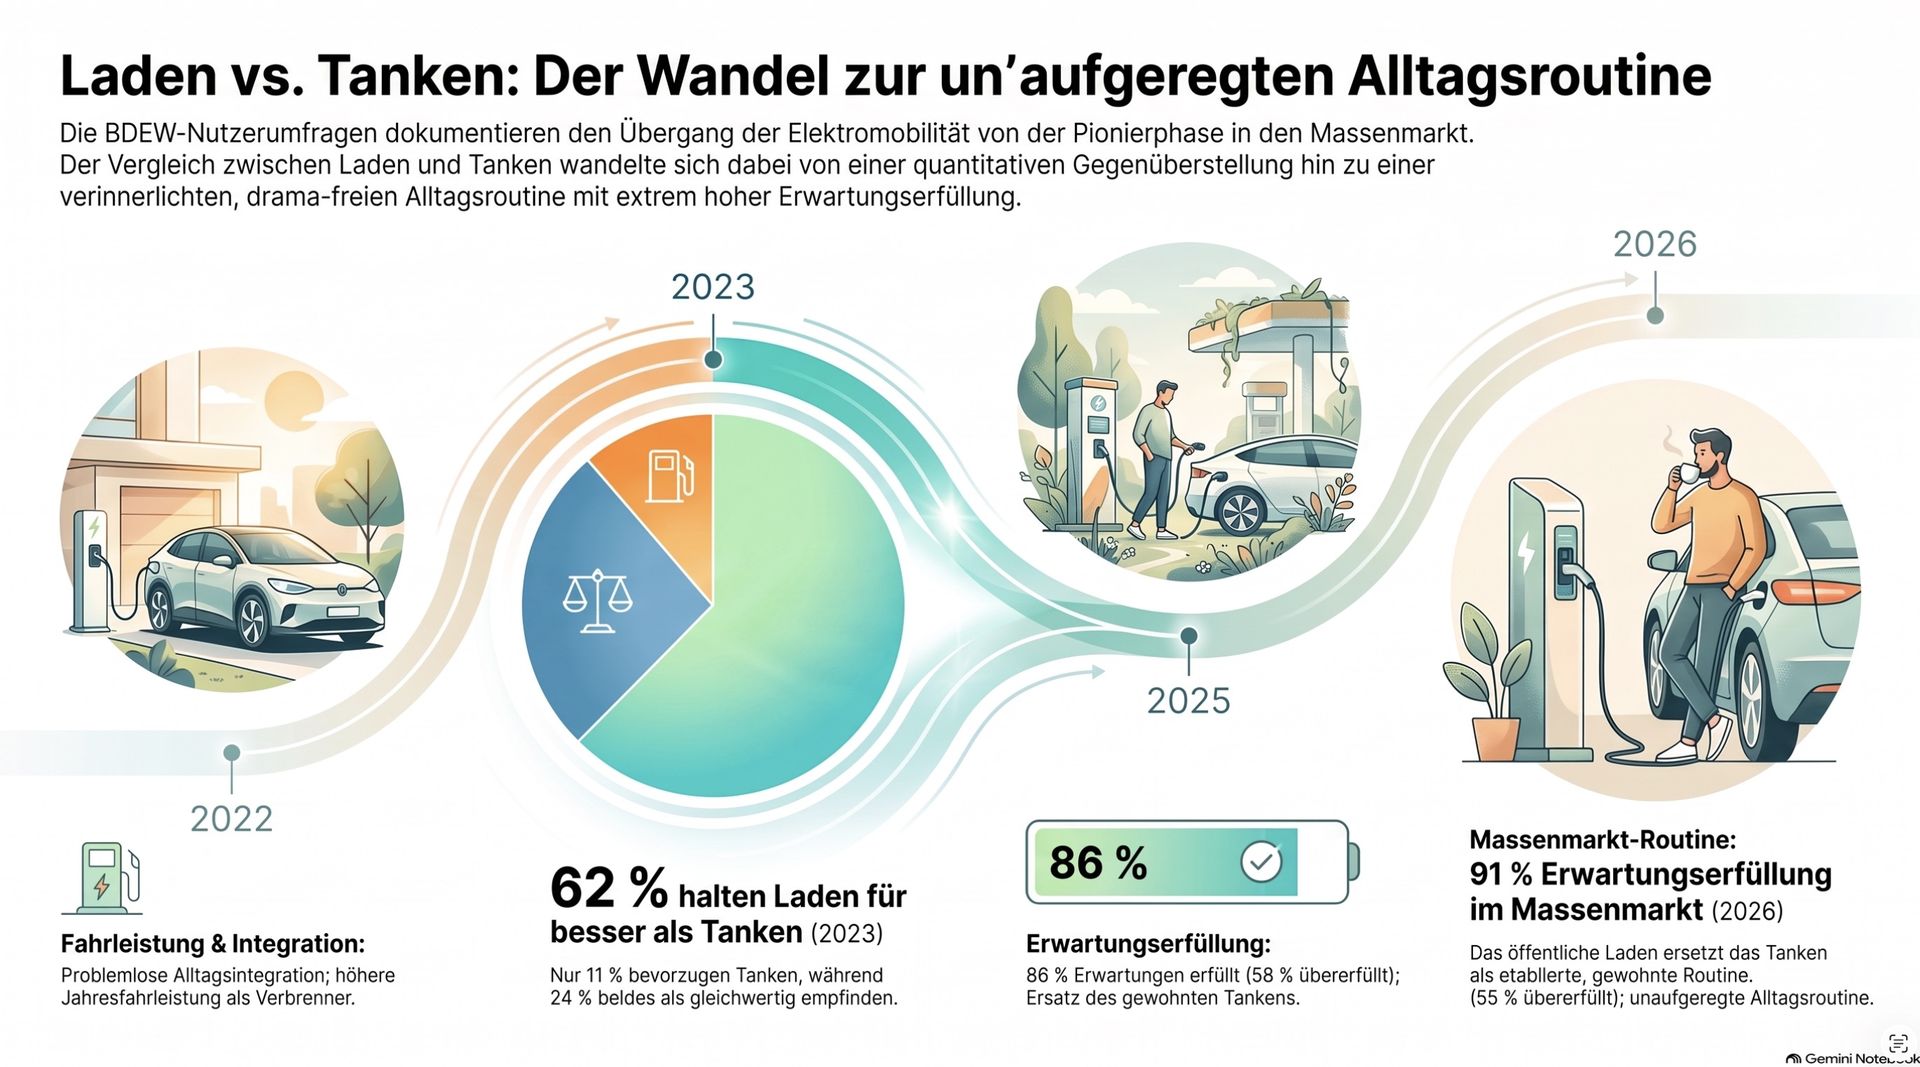
Illustration © stromzeit.ch *
Nutzung verschiedener Ladeorte.
Das Thema Nutzung verschiedener Ladeorte zeigt in den BDEW-Nutzerumfragen eindrucksvoll, wie sich das Ladeverhalten mit dem Wandel der Nutzerschaft (von ländlich geprägten Pionieren hin zu urbanen Early Adoptern) verändert hat.
1. Die Fragestellungen in den Fragebögen.
Die konkrete Formulierung der Frage lautete in den Erhebungen:
- 2022: „Wo laden Sie Ihren [Marke]?“ (Mehrfachauswahl möglich)
- 2023: In diesem Jahr lag der Fokus auf der Belegungsfrequenz der Ladeorte („Wie häufig sind Ihrer Erfahrung nach alle Ladepunkte an einem geplanten Ladeort belegt?“) sowie den Ausbauwünschen („An welchen Stellen sehen Sie besonderen Handlungsbedarf?“).
- 2025: „Wo laden Sie Ihren [EV]?“ (Mehrfachantwort möglich)
- 2026: „Wo laden Sie Ihr E-Auto?“ (Mehrfachantwort möglich)
2. Prozentualer Vergleich der genutzten Ladeorte (2022–2026).
In den Befragungen gaben die Teilnehmer an, welche Ladeorte sie regelmässig nutzen (Mehrfachnennungen möglich):
Ladeort |
2022 |
2025 (Gesamt) |
2025 (Pioniere vs. Early Adopter) |
2026 |
|
Zuhause |
74 % |
82 % |
Pioniere: 92 % / Early Adopter: 76 % |
75 % |
|
Am Arbeitsort |
26 % |
42 % |
Pioniere: 21 % / Early Adopter: 53 % |
40 % |
|
Auf Kundenparkplätzen / Handel |
31 % |
43 % |
Pioniere: 35 % / Early Adopter: 48 % |
47 % |
|
Öffentlich am Strassenrand (AC) |
34 % |
42 % |
Pioniere: 26 % / Early Adopter: 51 % |
40 % |
|
Lade-Hubs innerorts |
(nicht getrennt erhoben) |
21 % |
Pioniere: 15 % / Early Adopter: 25 % |
39 % |
|
Unterwegs (z. B. an Autobahnen) |
54 % |
50 % |
Pioniere: 81 % / Early Adopter: 33 % |
34 % |
3. Besonderheit der Befragung 2023: Belegung & Ausbauwünsche.
Im Jahr 2023 lag das Hauptaugenmerk der Auswertung auf der Verfügbarkeit und dem Ausbaubedarf der Ladeorte:
- Belegungsfrequenz: Zuhause und an Schnellladern unterwegs gaben die Befragten an, dass Ladesäulen fast immer frei verfügbar sind. Am häufigsten wurden belegte Säulen auf Kundenparkplätzen und beim öffentlichen Normalladen wahrgenommen.
- Ausbauwünsche (2023): 68 % forderten mehr Ladepunkte in Wohngebieten (für „Laternenparker“), 64 % mehr Schnelllader an Fernstrassen, 58 % mehr Ladepunkte im Handel und 57 % mehr Schnelllader innerorts.
4. Die drei zentralen Haupttrends im Zeitverlauf.
- Der Boom der innerstädtischen Ladehubs: Der Anteil der Fahrenden, die innerstädtische Ladehubs nutzen, hat sich von 21 % im Jahr 2025 auf 39 % im Jahr 2026 binnen eines Jahres nahezu verdoppelt (+18 Prozentpunkte).
- Rückgang beim reinen Autobahnladen im Alltag: Während 2022/2025 noch 50 bis 54 % unterwegs an der Autobahn luden, sank dieser Wert bis 2026 auf 34 %. Das zeigt, dass das Ladeangebot im unmittelbaren Nah- und Stadtbereich deutlich dichter geworden ist.
Massiver Wandel zwischen Pionieren und Early Adoptern (2025/2026):
- Pioniere luden zu 92 % zuhause und zu 81 % unterwegs auf der Autobahn.
- Early Adopter laden wegen fehlender eigener Garage seltener zuhause (76 % bzw. sinkend auf 75 %), dafür deutlich häufiger beim Arbeitgeber (53 %), auf Kundenparkplätzen (48 %) und am öffentlichen Strassenrand (51 %).
Reale Erfahrungen im Alltag.
In den BDEW-Nutzerumfragen wird das Thema „Reale Erfahrungen im Alltag“ über die zentrale Nachfrage erhoben: „Und wie beurteilen Sie die Situation heute?“. Damit werden die anfänglichen Sorgen vor der Kaufentscheidung direkt mit der tatsächlichen Alltagspraxis nach dem Umstieg verglichen.
Im Mehrjahresvergleich von 2022 bis 2026 zeigt sich eine deutliche Verschiebung: Während klassische Bedenken wie Reichweite oder Heimladen im Alltagsbetrieb nahezu vollständig verfliegen, rücken im Laufe der Jahre wirtschaftliche und logistische Alltagsfaktoren in den Vordergrund.
1. Übersicht: Reale Probleme im Alltag im Zeitverlauf (2022–2026).
Die folgende Übersicht vergleicht den Anteil der Befragten, die ein Thema im Alltag nach dem Kauf als berechtigtes Problem / Sorge bewerten:
Thema im Alltagsbetrieb |
2022 |
2023 |
2025 |
2026 |
|
Wertverlust des Fahrzeugs |
(nicht erfasst) |
(nicht erfasst) |
(nicht erfasst) |
24 % (15 % grosses / 9 % kleines Problem) |
|
Anschaffungskosten |
33 % |
27 % |
(weiter rückläufig) |
16 % (11 % grosses / 5 % kleines Problem) |
|
Lieferzeiten gefragter Modelle |
79 % |
36 % |
(stark rückläufig) |
14 % (7 % grosses / 7 % kleines Problem) |
|
Bezahlen an Ladesäulen |
13 % |
15 % |
(rückläufig) |
10 % (5 % grosses / 5 % kleines Problem) |
|
Verfügbarkeit öffentl. Ladesäulen |
18 % |
17 % |
(rückläufig) |
10 % (3 % grosses / 7 % kleines Problem) |
|
Reichweite generell |
1 % |
9 % |
(sehr gering) |
9 % (3 % grosses / 6 % kleines Problem) |
|
Betriebskosten (Strom) |
8 % |
8 % |
(sehr gering) |
7 % (2 % grosses / 5 % kleines Problem) |
|
Laden beim Arbeitgeber |
20 % |
8 % |
(sehr gering) |
5 % (1 % grosses / 4 % kleines Problem) |
|
Laden zuhause |
6 % |
6 % |
(sehr gering) |
4 % (2 % grosses / 2 % kleines Problem) |
2. Entwicklung der Alltagserfahrungen nach Studienjahren.
2022 (Pionier-Erfahrung):
- Lieferzeiten stellten 2022 mit 79 % das mit Abstand grösste reale Alltagsproblem dar.
- Die vor dem Kauf stark befürchtete Reichweitenangst sank im Alltag bei 70 % der Fahrenden auf „kein Problem“ und bei 30 % auf „mit Gewöhnung ok“ – lediglich 1 % sah darin ein reales Problem.
- Laden zuhause erwies sich für 91 % der Befragten als völlig unproblematisch.
2023 (Ausbau & Gewöhnungseffekt):
- Lieferzeiten blieben mit 36 % weiterhin die grösste reale Sorge im Alltagsbetrieb, hatten sich gegenüber 2022 aber bereits halbiert.
- Betriebskosten wurden von 64 % der Fahrenden als „kein Problem“ eingestuft, Laden zuhause sogar von 87 %.
- Das Laden auf Langstrecken stellte nur noch für 15 % eine berechtigte Alltagssorge dar.
2025 (Steigende Erwartungserfüllung):
- Sämtliche fahrzeug- und ladebezogenen Alltagsprobleme nahmen im Vergleich zu den Vorjahren stetig ab.
- 86 % der E-Mobilisten gaben an, dass das öffentliche Ladeangebot im Alltagsbetrieb ihre Erwartungen erfüllt – bei 58 % wurden sie sogar übererfüllt.
2026 (Neue Schmerzpunkte im Massenmarkt):
- Der Wertverlust des Fahrzeugs bildet 2026 mit 24 % (davon 15 % als grosses Problem) den stärksten neuen Schmerzpunkt in der Alltagspraxis.
- Klassische Lade- und Reichweitenthemen spielen im Alltag kaum noch eine Rolle: Reichweite (9 %), Betriebskosten (7 %) und Heimladen (4 %) belasten die Nutzenden in der Praxis fast gar nicht mehr.
- 91 % aller Befragten bestätigen, dass das öffentliche Ladeangebot im Alltag ihre Erwartungen erfüllt oder übertrifft.
3. Kernerkenntnisse des „Erfahrungseffekts“.
- Auflösung der Mythen: Themen, die vor dem Kauf öffentlich stark diskutiert werden (Reichweite, Stromkosten, Heimladen), lösen sich mit zunehmender Fahrpraxis fast vollständig auf.
- Verschiebung der Probleme: Die realen Herausforderungen verlagern sich von der Ladeinfrastruktur hin zu automobilen Markt- und Logistikfaktoren wie dem Wertverlust und den Lieferzeiten.
- Hohe Nutzerloyalität: Aufgrund der positiven Alltagserfahrungen würden 94 % der Nutzenden beim nächsten Autokauf wieder ein Elektroauto wählen.
Wiederkauf- und Weiterempfehlungsquote.
Die Befragung zur Wiederkaufabsicht und zur Weiterempfehlungsquote gehört zu den zentralen Indikatoren der BDEW-Nutzerstudien, um die tatsächliche Zufriedenheit und Marken-/Technologietreue von E-Auto-Fahrinnen und -Fahrern zu messen.
1. Konkrete Fragestellungen in den Berichten.
In den Fragebögen wurden dazu folgende zwei Fragen gestellt:
- Wiederkauf: „Wenn Sie heute [alle Ihre] Erfahrungen zusammenfassen: Würden Sie (für sich) wieder ein E-Auto kaufen?“
- Weiterempfehlung: „Wenn Sie an Freunde, Bekannte und Kollegen denken: Würden Sie ein Elektroauto grundsätzlich weiterempfehlen?“
2. Vergleich der Ergebnisse im Zeitverlauf (2022–2026).
2022 (Pionier-Phase, N = 2.964)
- Wiederkauf: 98 % der Befragten gaben an, sich heute wieder für ein E-Auto zu entscheiden (98 % „ja, auf jeden Fall“, 2 % „eher ja“, 0 % „eher nein“).
- Weiterempfehlung: In der ersten Veröffentlichung stand primär die Wiederkaufquote von 98 % im Mittelpunkt, um die hohe Zufriedenheit der Pionier-Generation zu belegen.
2023 & 2025 (Zwischenjahre)
- In den Berichten von 2023 und 2025 lag der Schwerpunkt der Auswertungen bei der Retrospektive vor allem auf dem Vergleich „Laden vs. Tanken“ (62 % hielten Laden für besser) sowie der Erwartungserfüllung beim öffentlichen Laden (86 % Erwartungen erfüllt/übererfüllt). Die grundsätzliche Wechselbereitschaft zurück zum Verbrenner verblieb auf einem verschwindend geringen Niveau.
2026 (Massenmarkt-Phase, N = 1.009)
In der Befragung 2026 wurden beide Quoten detailliert aufgeschlüsselt und zeigten eine nahezu identische, extrem hohe Zustimmung von jeweils 94 %:
Wiederkaufquote (gesamt 94 % Zustimmung):
- 66 % „ja, auf jeden Fall“
- 28 % „eher ja“
- 5 % „eher nein“
- 1 % „nein, auf keinen Fall“
Weiterempfehlungsquote (gesamt 94 % Zustimmung):
- 60 % „ja, auf jeden Fall“
- 34 % „eher ja“
- 5 % „eher nein“
- 1 % „nein, auf keinen Fall“
3. Der „Erfahrungs-Effekt“ bei der Weiterempfehlung (Erhebung 2026).
Eine wesentliche Erkenntnis der Studie 2026 ist, dass die Begeisterung für das E-Auto nicht mit der Zeit verfliegt, sondern mit steigender Fahrpraxis kontinuierlich zunimmt. Betrachtet man den Anteil der Befragten, die das E-Auto „ja, auf jeden Fall“ weiterempfehlen, zeigt sich folgender Verlauf nach Haltedauer:
- Weniger als 2 Jahre E-Auto-Erfahrung: 56 % empfehlen uneingeschränkt weiter.
- 2 bis 3 Jahre E-Auto-Erfahrung: 58 % empfehlen uneingeschränkt weiter.
- Mehr als 3 Jahre E-Auto-Erfahrung: 71 % empfehlen uneingeschränkt weiter.
Zusammenfassendes Fazit.
Die Loyalität von Elektroautofahrenden bewegt sich über den gesamten Beobachtungszeitraum von 2022 bis 2026 auf einem konstant hohen Niveau von 94 % bis 98 %. Die Befürchtung, dass Erstkäufer nach Ablauf des Leasings oder nach den ersten Alltagserfahrungen reumütig zum Verbrenner zurückkehren, wird durch die empirischen Daten klar widerlegt.
E-Autos, Solarmodule, Batterien, Energiepolitik.
Beste Solar Module.
Bewertung, Leistung, Zuverlässigkeit, Preis-Leistung, TOPCon, HTJ, BC, Bifacial, PERC, Perowskit.
Beste Batterien.
Batterietechnik, Zellchemien, Trockenbeschichtung, Energiedichte, stationäre Energiespeicher, Netzstabilität.
Energiepolitik.
Energiepolitik Schweiz: Elektrizität, Photovoltaik, Wind, Wasserkraft, Wasserstoff, Erdöl, Erdgas, Biogas, Kernkraft.
Disclaimer / Abgrenzung
Stromzeit.ch übernimmt keine Garantie und Haftung für die Richtigkeit und Vollständigkeit der in diesem Bericht enthaltenen Texte, Massangaben und Aussagen.
Quellenverzeichnis (Oktober 2026).
Warum E-Auto Fahrer nie wieder wechseln würden (Neue Studie zeigt die wahren Gründe)
https://www.youtube.com/watch?v=Z8Ugg68SqjY
https://www.bdew.de/energie/elektromobilitaet-dossier/umfrage-e-autos-elektromobilitaet/
1-bdew_nutzerumfrage_elektromobilitat-sep-2022.pdf
2-bdew-nutzerumfrage_elektromobilitat_und_laden-sep-2023.pdf
4-bdew-nutzerumfrage-elektromobilitat-und-laden-2025_aktualisiert2.pdf
5-bdew-nutzerumfrage-elektromobilitat-und-laden-september-2026.pdf
Illustration © stromzeit.ch * Gemini Notebook:
Die Weiterverwendung einzelner Illustrationen erfordert eine explizite Bewilligung von stromzeit.ch.